


Immobilier locatif en Martinique : les clés pour réussir son investissement
Emplacement, logement neuf et CIOP : les leviers pour développer votre patrimoine en Martinique
Des pôles d’emploi du Centre aux communes balnéaires du Sud, la Martinique offre plusieurs cadres pour développer votre patrimoine locatif. Emplacement, confort du logement et qualité de la gestion font la différence. Pour une opération éligible réalisée par une entreprise à l’IS, le CIOP apporte un crédit d’impôt de 35 % de l’assiette admissible. Découvrez les secteurs et les choix à privilégier pour préparer votre investissement.

Mis à jour le 2 novembre 2026
Par Sébastien Couston
8 minutes
Partager
Sommaire
Un investissement locatif réussi commence par un logement que ses occupants auront plaisir à habiter : une adresse pratique, des pièces confortables et des services accessibles. En Martinique, la proximité du travail, des établissements d’enseignement et des commerces donne tout son sens au choix de l’emplacement. En associant ces qualités à un financement adapté et à une gestion locale efficace, vous préparez un projet capable de vous accompagner dans la durée.
Le marché de l’immobilier locatif en Martinique en 2026
La Martinique réunit plusieurs marchés locatifs : logements pour les actifs du Centre, appartements proches du campus de Schœlcher, biens familiaux et hébergements dans les communes balnéaires. Pour l’investisseur, cette diversité permet de choisir une opération en accord avec son budget et le type de location recherché.
La démographie conduit à privilégier une lecture locale de la demande. L’Insee recense 360 630 habitants au 1er janvier 2023, avec une baisse moyenne de 0,5 % par an entre 2017 et 2023 et un vieillissement de la population. Les besoins en logements s’apprécient donc selon les bassins d’emploi, la composition des ménages et les caractéristiques de l’offre disponible.[1] Un appartement proche des services, facile à entretenir et agréable à vivre dispose d’atouts concrets pour trouver sa clientèle.
Quelques repères pour comparer les prix
Le bon prix s’apprécie avec les qualités du bien et son potentiel locatif. Pour comparer deux programmes, rapprochez le prix total, la surface habitable, les espaces extérieurs, le stationnement et les prestations livrées. Dans le neuf, la qualité de la construction, les garanties et les charges prévisionnelles complètent cette lecture.
Pour le loyer, des références de locations récentes dans le même secteur sont plus utiles qu’une moyenne insulaire. Elles permettent de positionner le logement face à ses concurrents et d’établir un budget cohérent avec la clientèle visée. Pour un projet touristique, le prix des séjours s’analyse avec l’occupation sur l’année et les services proposés.
Quels logements privilégier pour louer ?
Les T2 et T3 permettent de cibler plusieurs clientèles : actifs, couples et familles, selon le quartier. Le choix gagne à être affiné selon le quartier : proximité du campus pour une clientèle étudiante, accès aux emplois pour les actifs, nombre de chambres et commodités pour les ménages avec enfants.
Le confort tropical fait partie de la valeur d’usage du logement : ventilation, protection solaire, espace extérieur couvert et équipements adaptés aux pièces. Un parking, des rangements, une connexion internet de qualité et des parties communes bien entretenues renforcent également l’intérêt du bien. Une résidence à taille humaine peut offrir un cadre agréable ; son organisation et son budget de copropriété comptent autant que son nombre de lots.
Où investir en Martinique : focus 2026
Secteurs urbains et d’activité
L’axe Fort-de-France – Le Lamentin permet de rechercher des logements proches des emplois, des commerces et des principaux services du Centre. Fort-de-France offre des situations urbaines variées ; Le Lamentin permet notamment d’étudier la proximité des zones d’activité et de l’aéroport. Pour chaque adresse, le temps de trajet et l’accès au stationnement sont des critères de sélection utiles.
Le TCSP complète les possibilités de déplacement avec deux lignes, Almadies–Carrère et Almadies–Mahault.[2] La proximité d’un arrêt et la facilité du dernier trajet jusqu’au logement peuvent renforcer l’attrait d’une adresse pour les occupants.
Communes à potentiel
- Schœlcher : la présence du campus de l’Université des Antilles donne un point de départ concret à la recherche d’un logement pour une clientèle étudiante ou liée à l’enseignement. Les commerces, les transports et le stationnement complètent l’intérêt de l’emplacement.
- Ducos : une commune à étudier pour une clientèle d’actifs, avec une attention portée à l’accès aux zones d’activité et aux déplacements vers le Centre.
- Sainte-Luce, Le Diamant, Les Anses-d’Arlet et Le Vauclin : des secteurs à explorer pour leurs cadres de vie et, selon l’adresse, un projet de location résidentielle ou touristique. Le mode d’exploitation choisi guide ensuite le niveau d’équipement et l’organisation de la gestion.
Pour approfondir le choix du secteur, retrouvez notre guide des communes où vivre ou investir en Martinique.
Nos programmes immobiliers pour investir en Martinique
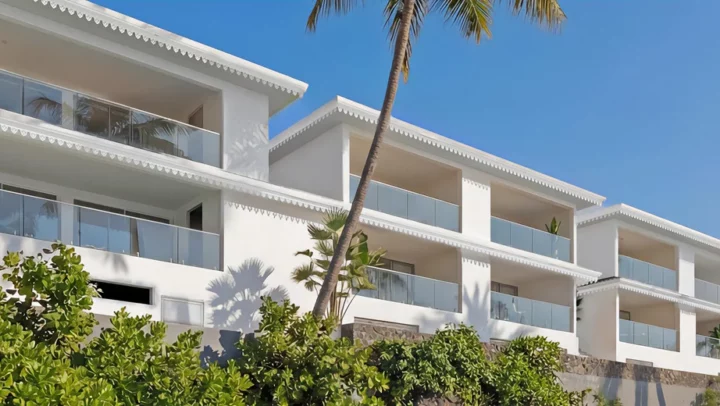
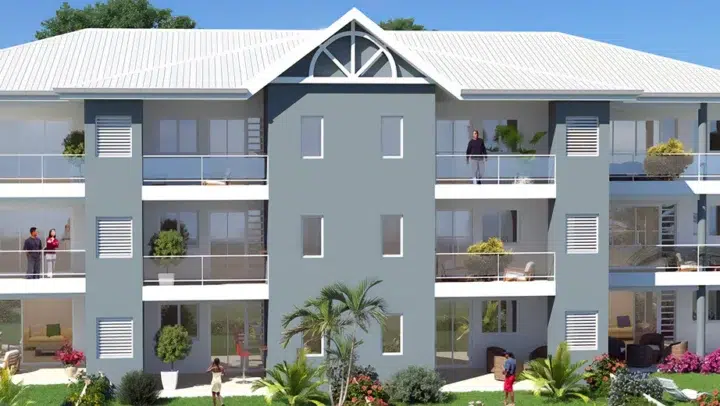
Découvrez notre sélection de programmes immobiliers en Martinique. K&P Finance vous accompagne pour rapprocher l’emplacement, les prestations, le budget et les possibilités fiscales de votre objectif patrimonial.


Le dispositif CIOP en Martinique
Le CIOP, prévu par l’article 244 quater W du Code général des impôts, constitue un levier pour investir dans un logement neuf intermédiaire en Martinique. Pour une opération éligible réalisée par une entreprise à l’IS exerçant son activité dans le département, le crédit d’impôt atteint 35 % de l’assiette admissible. Son montant s’apprécie à partir de la base fiscale retenue, après les exclusions et dans les limites prévues par le dispositif.
Conditions clés en 2026
- Une entreprise à l’IS exerçant son activité dans le département, par exemple une SCI à l’IS, une SARL ou une SAS répondant aux conditions du régime.
- Un logement neuf loué nu à titre de résidence principale, mis en location dans les douze mois de l’achèvement ou de l’acquisition si elle est postérieure, pendant au moins cinq ans.
- Des plafonds de loyer et de ressources des locataires à respecter. Le loyer prévisionnel se construit en rapprochant le plafond applicable du marché à l’adresse du logement.
- Un calendrier d’opération adapté : pour une construction ou une VEFA, les fondations doivent être achevées au plus tard le 31 décembre 2029 et l’immeuble achevé dans les trois ans suivant l’achèvement des fondations.[3]
En construction ou en VEFA, le crédit est acquis par étapes : 70 % à l’achèvement des fondations, 20 % à la mise hors d’eau et le solde à la livraison, avec régularisation sur le prix de revient définitif. Il s’impute sur l’IS ; l’excédent peut faire l’objet d’une demande de remboursement. Le plan de financement tient compte du décalage entre ces étapes fiscales et l’encaissement effectif.[4]
L’intérêt du CIOP se mesure avec le projet complet : coût d’acquisition, financement, recettes locatives et charges. Notre guide du CIOP immobilier outre-mer détaille le mécanisme et les conditions d’accès.
Stratégies de sortie après la période d’engagement
À l’issue des engagements fiscaux, plusieurs orientations permettent de faire évoluer votre investissement selon vos objectifs et le marché local :
- Poursuivre la location nue : prolonger l’exploitation d’un logement déjà connu de son gestionnaire et de sa clientèle, en préparant l’entretien et les prochaines relocations.
- Envisager une location meublée de longue durée : adapter l’équipement à une clientèle recherchant un logement prêt à vivre. Pour un bien détenu par une société à l’IS, les résultats de cette exploitation restent imposés à l’IS ; le projet s’étudie avec le bail en cours et le coût d’ameublement.
- Étudier une exploitation touristique ou d’affaires : valoriser une adresse adaptée à cette clientèle, avec un budget intégrant la gestion des séjours, les équipements et l’occupation sur l’année, ainsi que les formalités applicables.
- Préparer une revente : entretenir le bien, conserver les documents de copropriété et de gestion, puis définir le prix à partir de ventes comparables au moment de la commercialisation.
Le budget locatif à préparer dès l’achat
- Les recettes : un loyer adapté au logement et au secteur, avec une hypothèse d’occupation sur l’année.
- La gestion et les charges : honoraires de gestion, charges de copropriété non récupérables et taxe foncière restant à la charge du propriétaire.
- La protection et l’entretien : assurance propriétaire non occupant, garanties locatives retenues, entretien et remplacement des équipements.
- La trésorerie : échéances du prêt, délai avant les premiers loyers, périodes de relocation et calendrier de l’avantage fiscal.
Cette lecture permet de connaître l’effort d’épargne du projet et de conserver une réserve adaptée. Notre article sur le budget et l’effort d’épargne d’un investissement immobilier explique comment assembler ces flux.
Nos 6 conseils pour réussir son investissement locatif en Martinique
- Choisissez votre clientèle : actifs, étudiants, familles ou voyageurs. Ce choix donne une direction claire à la recherche du bien.
- Privilégiez une adresse pratique : accès aux emplois, aux services et aux transports, stationnement et qualité des abords.
- Sélectionnez un logement agréable à vivre : ventilation, protection solaire, extérieur, rangements et prestations adaptées au climat.
- Appuyez-vous sur une gestion locale réactive : sélection du locataire, suivi des loyers, entretien et comptes rendus réguliers, particulièrement utiles pour investir à distance.
- Préparez votre financement et vos assurances : budget complet, réserve de trésorerie et assurance PNO adaptée au bien ; les garanties contre les impayés ou la vacance se choisissent selon leurs conditions de couverture.
- Donnez un horizon à votre projet : revenus complémentaires, développement du patrimoine, évolution de l’exploitation ou revente. Le mode de détention et la fiscalité doivent servir cet objectif.
Investissement locatif en Martinique : à retenir
- Les bassins d’emploi du Centre, Schœlcher et les communes du Sud offrent des cadres différents pour construire votre projet locatif.
- Un logement bien situé, confortable et suivi par un gestionnaire local possède des atouts pour séduire les locataires et faciliter sa gestion au quotidien.
- Pour une entreprise à l’IS et une opération éligible, le CIOP apporte un crédit d’impôt de 35 % de l’assiette admissible.
- Le budget d’exploitation et le choix du mode de détention permettent de préparer les revenus attendus et l’évolution du projet.
Vous souhaitez investir dans l’immobilier locatif en Martinique ?
K&P Finance vous aide à sélectionner un programme, comparer les emplacements et construire un financement cohérent avec votre budget. Étudions ensemble les possibilités du CIOP et les perspectives locatives du bien pour préparer votre investissement.
À lire aussi
Références :
1. Insee — L’essentiel sur la Martinique, publication du 20 octobre 2026 ; population et évolution démographique.
2. Martinique Transport — Réseau TCSP, lignes en service, consultation du 2 novembre 2026.
3. Code général des impôts — Article 244 quater W, champ du logement, assiette, taux, engagements et calendrier.
4. BOFiP — Utilisation du crédit d’impôt outre-mer, imputation et restitution.
Dispositifs liés à cette publication :
Articles qui pourraient vous intéresser
Investir via une SCI ou une société immobilière : IR, IS, transmission, fiscalité, CIOP, Girardin IS, plus-value, IFI et limites à connaître.
CIOP ou Girardin IS : comparez crédit d’impôt, déduction fiscale, trésorerie, conditions et avantages pour une société qui investit outre-mer.
LMNP, Denormandie, Loc’Avantages : suivez les mesures du PLF 2027 discutées pour l’investissement locatif, leur statut et leurs effets possibles.
Plus-value immobilière : calcul, tableau des abattements, fiscalité, exonération de la résidence principale et conseils avant de vendre un bien immobilier.
Comment préparer une succession immobilière ? Héritiers, abattements, barème des droits, donation en nue-propriété, SCI et exemples chiffrés.
