

IFI 2026 : quelles solutions pour réduire votre impôt ?
Dons, dettes, arbitrages et nue-propriété : comparer les effets sur votre patrimoine
Comment réduire son impôt sur la fortune immobilière ? Dons, déduction des dettes, arbitrage immobilier et démembrement n’agissent pas de la même façon. Voici les règles à connaître, des exemples chiffrés et les points à vérifier pour choisir une solution adaptée à vos revenus et à vos projets.

Mis à jour le 21 septembre 2026
Par Bruno Petit
10 minutes
Partager
Sommaire
- Vérifier l’assiette de l’IFI avant de chercher à la réduire
- Déduire les dettes qui répondent aux conditions fiscales
- Réduire l’impôt grâce à un don éligible
- Arbitrer certains biens immobiliers vers d’autres actifs
- Utiliser la nue-propriété ou une donation temporaire d’usufruit
- Quel levier choisir selon votre objectif ?
- Préparer sa déclaration et le prochain 1er janvier
- FAQ – réduire son IFI
- Découvrir des investissements en nue-propriété
Réduire son IFI suppose d’abord de connaître sa base taxable, puis de mesurer les conséquences de chaque décision sur ses revenus, sa trésorerie et son patrimoine. Un don agit sur l’impôt à payer ; une vente ou un démembrement peut modifier les biens imposables. Le calendrier et le résultat économique sont différents.
Pour chiffrer votre situation de départ, utilisez notre simulateur d’IFI. Vous pourrez ensuite comparer plusieurs scénarios avec la même valeur de patrimoine et les mêmes hypothèses.
À retenir – Comment diminuer son IFI ?
- L’IFI dépend du patrimoine immobilier net taxable détenu au 1er janvier. Le seuil d’assujettissement est supérieur à 1,3 million d’euros.
- Les dons éligibles ouvrent droit à une réduction d’IFI de 75 %, dans la limite de 50 000 € de réduction annuelle.
- Une dette n’est déductible que si elle remplit les conditions fiscales et se rattache à un actif imposable.
- La nue-propriété peut rester hors de la base taxable dans le schéma usuel d’usufruit temporaire ; son effet dépend aussi de l’origine des fonds investis.
- Une économie d’IFI se compare aux loyers abandonnés, aux frais, aux autres impôts et à la durée d’immobilisation du capital.
Vérifier l’assiette de l’IFI avant de chercher à la réduire
Le seuil de 1,3 million d’euros porte sur un patrimoine net taxable, apprécié au 1er janvier. Lorsque ce seuil est franchi, le barème commence à 800 000 €. Une décote s’applique entre 1,3 et 1,4 million d’euros. Il faut donc calculer l’impôt par tranches, sans appliquer le taux marginal à tout le patrimoine.12
La déclaration comprend les immeubles détenus directement et, selon les règles applicables, la fraction immobilière de parts de sociétés, de SCPI ou de supports d’assurance-vie. Une enveloppe financière ne fait pas disparaître automatiquement la composante immobilière imposable. Le traitement des biens étrangers dépend notamment de la résidence fiscale et des conventions internationales.
Valoriser les biens et utiliser les abattements applicables
La valeur doit correspondre au marché au 1er janvier : ventes comparables, état du logement, occupation, droits détenus et contraintes du bien doivent être documentés. Une baisse de valeur constatée mérite d’être prise en compte ; une décote forfaitaire sans justification ne constitue pas une méthode d’évaluation.
La résidence principale détenue directement bénéficie en principe d’un abattement de 30 % sur sa valeur. Ce régime ne se transpose pas automatiquement à une résidence détenue par une SCI de gestion. Pour les parts et les contrats d’assurance-vie concernés, demandez les informations nécessaires à la détermination de leur fraction taxable.1
Déduire les dettes qui répondent aux conditions fiscales
Les dettes existant au 1er janvier, effectivement supportées et justifiées, peuvent diminuer la base lorsqu’elles concernent des actifs imposables et des dépenses admises. Le capital restant dû d’un prêt d’acquisition en est un exemple courant. Les dépenses de réparation ou d’amélioration et certains impôts liés aux biens peuvent aussi entrer dans le calcul, selon leur nature.3
Il faut toutefois examiner les règles propres à chaque financement : les prêts in fine font l’objet d’un amortissement fiscal, les prêts sans terme et les financements familiaux ou entre sociétés liées obéissent à des restrictions. Un mécanisme limite également certaines déductions lorsque le patrimoine immobilier taxable dépasse 5 millions d’euros et que les dettes excèdent 60 % de sa valeur.
Emprunter ne crée pas à lui seul un gain patrimonial. Le coût des intérêts, de l’assurance et des garanties doit être comparé à l’économie d’IFI. Une dette finançant un actif non imposable ne peut pas être librement imputée sur d’autres immeubles taxables.
Réduire l’impôt grâce à un don éligible
Le don est le principal levier de réduction directe de l’IFI. Il ouvre droit à un avantage de 75 % de son montant, plafonné à 50 000 € par an et limité à l’impôt dû. L’organisme bénéficiaire doit relever de la liste de l’article 978 du Code général des impôts : le seul caractère d’intérêt général d’une association ne suffit pas.4
La période retenue va du lendemain de la date limite de déclaration de l’année précédente à la date limite de déclaration de l’année concernée. Vérifiez cette échéance pour votre déclaration et conservez le reçu fiscal. Une même fraction de don ne peut pas procurer simultanément une réduction d’IFI et une réduction d’impôt sur le revenu.
Exemple : un don de 5 000 € avec 10 000 € d’IFI
Hypothèse : le don est intégralement éligible, réalisé dans la bonne période et aucune autre réduction ne s’applique.
| Élément | Montant |
|---|---|
| IFI avant le don | 10 000 € |
| Don versé | 5 000 € |
| Réduction d’IFI : 5 000 € × 75 % | 3 750 € |
| IFI restant à payer | 6 250 € |
| Sortie de trésorerie totale : don + IFI | 11 250 € |
Le don coûte donc 1 250 € après l’avantage fiscal, par comparaison avec le paiement de l’IFI seul. Il permet de soutenir un organisme avec un effort personnel réduit, mais il ne produit pas un enrichissement de 3 750 €.
Arbitrer certains biens immobiliers vers d’autres actifs
La vente d’un immeuble locatif peut réduire la base taxable à une échéance future, si les fonds sont conservés sous une forme hors du champ de l’IFI. Le choix du placement de remplacement est déterminant : des liquidités ou des actifs financiers sans composante immobilière imposable ne se traitent pas comme des parts de SCPI.
Avant de vendre, comparez l’économie d’IFI aux frais de cession, à l’éventuel impôt sur la plus-value, aux revenus locatifs nets abandonnés et aux perspectives du nouveau placement. Un bien procurant un revenu utile au foyer peut conserver son intérêt malgré sa taxation.
Le calendrier compte : une vente réalisée après le 1er janvier ne modifie pas rétroactivement la photographie patrimoniale retenue pour l’IFI de cette année. Il faut raisonner sur la situation effectivement détenue au prochain 1er janvier et sur les autres conséquences de l’opération.
Utiliser la nue-propriété ou une donation temporaire d’usufruit
Acheter la nue-propriété d’un logement
Dans le schéma usuel d’acquisition en nue-propriété avec usufruit temporaire, l’usufruitier déclare le bien pour sa valeur en pleine propriété et le nu-propriétaire ne l’inclut pas dans son assiette. Il existe des exceptions au principe d’imposition de l’usufruitier, notamment pour certaines origines du démembrement : il faut qualifier l’acte, sans généraliser à tous les usufruits.5
Le nu-propriétaire paie une fraction de la valeur en pleine propriété et retrouve celle-ci à l’extinction de l’usufruit, sous réserve des conditions du montage. Il ne perçoit pas les loyers pendant cette période. L’avantage recherché associe donc un prix d’acquisition réduit, l’absence de gestion locative courante et la préparation d’un usage ou de revenus futurs.
Exemple : l’effet dépend de l’origine des fonds
Un foyer possède 2 millions d’euros de patrimoine immobilier net taxable. Son IFI brut est de 7 400 € : 500 000 € à 0,5 %, puis 700 000 € à 0,7 %. Comparons trois situations, avant réductions et plafonnement.
| Scénario au 1er janvier | Base nette taxable | IFI brut | Effet par rapport au départ |
|---|---|---|---|
| Patrimoine inchangé | 2 000 000 € | 7 400 € | Situation de départ |
| Acquisition d’une nue-propriété avec des liquidités déjà hors IFI | 2 000 000 € | 7 400 € | Pas de diminution de l’IFI existant |
| Cession d’un bien représentant 300 000 € de base nette taxable, puis réemploi dans une nue-propriété hors assiette | 1 700 000 € | 5 300 € | 2 100 € d’IFI en moins par an, à situation et barème constants |
Ce calcul isole l’effet sur l’IFI. Il suppose des opérations achevées avant le 1er janvier concerné et un démembrement relevant du principe général. Il ne chiffre ni les frais, ni la plus-value de cession, ni les loyers perdus, ni l’évolution future du patrimoine. Il ne justifie donc pas de multiplier automatiquement 2 100 € par la durée du démembrement pour annoncer une économie garantie.
Donner temporairement l’usufruit
Une donation temporaire d’usufruit transfère réellement au bénéficiaire le droit d’utiliser le bien ou d’en percevoir les revenus pendant une durée déterminée. Dans le régime général, l’usufruitier est redevable de l’IFI sur la pleine valeur. Le donateur peut ainsi sortir le bien de son assiette pendant cette période, si le bénéficiaire appartient à un autre foyer IFI et si les conditions de l’opération sont réunies.5
Ce choix peut accompagner un besoin familial, par exemple le financement des études d’un enfant majeur qui reçoit effectivement les loyers. Il implique aussi une perte de revenus pour le donateur, des formalités et d’éventuels droits de donation. La durée, l’affectation des revenus et les effets sur chaque foyer doivent être examinés avec le notaire. Un transfert seulement apparent ne suffit pas.
Quel scénario correspond à votre patrimoine ?
K&P Finance vous aide à comparer la conservation d’un bien, son arbitrage et un investissement en nue-propriété en tenant compte de l’IFI, des revenus attendus, du financement et de votre horizon de détention.
Quel levier choisir selon votre objectif ?
| Votre objectif | Piste à examiner | Contrepartie à chiffrer |
|---|---|---|
| Soutenir un organisme et réduire l’IFI à payer | Don ouvrant droit à la réduction IFI | Trésorerie versée après avantage fiscal |
| Conserver vos immeubles | Valorisation documentée et dettes admises | Justificatifs, coût du crédit et règles de déduction |
| Réduire la part de l’immobilier dans votre patrimoine | Vente et réemploi des fonds | Plus-value, frais, revenu futur et risque du placement |
| Préparer des revenus futurs sans loyers immédiats | Acquisition en nue-propriété | Durée sans revenus, liquidité et conditions de restitution |
| Transmettre temporairement un revenu | Donation temporaire d’usufruit | Revenus abandonnés, droits et effets pour le bénéficiaire |
Préparer sa déclaration et le prochain 1er janvier
Rassemblez les évaluations des biens, les relevés de capital restant dû au 1er janvier, les attestations relatives aux placements immobiliers, les actes de démembrement et les reçus de dons. Pour chaque changement, conservez la date à laquelle il produit réellement ses effets.
La déclaration d’IFI accompagne la déclaration annuelle des revenus, avec le formulaire 2042-IFI et ses annexes. Le paiement intervient selon l’avis d’impôt : il ne faut pas confondre date du don, date limite de déclaration et échéance de paiement. Si une opération patrimoniale est encore à l’étude, elle doit être analysée pour l’année sur laquelle elle pourra effectivement agir.6
FAQ – réduire son IFI
Acheter en nue-propriété diminue-t-il toujours l’IFI ?
Non. Un achat financé avec des liquidités déjà hors du champ de l’IFI ne réduit pas la base existante. L’effet est différent lorsqu’un bien taxable est cédé et que les fonds sont réinvestis dans une nue-propriété non imposable. La nature du démembrement doit aussi être vérifiée.
L’assurance-vie est-elle totalement exonérée d’IFI ?
Non. Certains contrats comportent des supports dont la fraction immobilière entre dans l’assiette de l’IFI. Le traitement dépend des actifs détenus et des règles propres au contrat ; l’enveloppe assurance-vie ne suffit pas à conclure à une exonération.
Une location meublée ou un statut LMP suffit-il à exonérer un bien ?
Non. L’exonération au titre des actifs professionnels répond à ses propres conditions. La qualification retenue pour l’imposition des loyers ne permet pas, à elle seule, de conclure au traitement du bien à l’IFI.
Peut-on déduire un prêt ayant financé une nue-propriété hors IFI ?
Une dette rattachée à un actif hors du champ de l’IFI ne peut pas être déduite librement de la valeur d’autres biens imposables. L’affectation du financement et le régime du droit immobilier acquis doivent être examinés.
Un don de décembre réduit-il nécessairement l’IFI déjà payé ?
Non. Les dons sont rattachés à une période déterminée par les dates limites de déclaration. Un versement effectué après la clôture de la période retenue pour un IFI donné ne vient pas diminuer rétroactivement cet impôt.
À lire aussi
Découvrir des investissements en nue-propriété
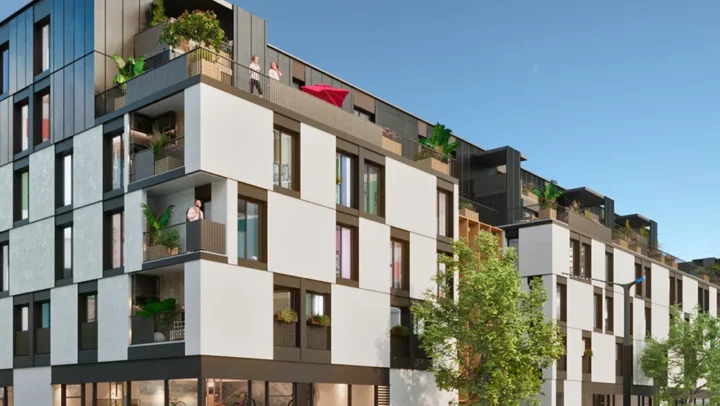
Les opérations ci-dessous permettent d’étudier le prix de la nue-propriété, la durée de l’usufruit, l’emplacement et les conditions contractuelles avant de chiffrer leur place dans votre patrimoine.
Références :
1. Service Public – biens et personnes concernés par l’IFI.
2. Service Public – calcul, barème et réduction pour dons.
3. Code général des impôts – article 974, dettes déductibles.
4. Code général des impôts – article 978, dons ouvrant droit à réduction d’IFI.
5. BOFiP – IFI et démembrement de propriété, principe général.
Dispositifs liés à cette publication :
Articles qui pourraient vous intéresser
Acheter en nue-propriété consiste à acquérir un bien immobilier via un démembrement de propriété, en laissant temporairement l’usage du logement à un …
Comment préparer une succession immobilière ? Héritiers, abattements, barème des droits, donation en nue-propriété, SCI et exemples chiffrés.
Investir via une SCI ou une société immobilière : IR, IS, transmission, fiscalité, CIOP, Girardin IS, plus-value, IFI et limites à connaître.
Depuis le 1er janvier 2018, l’IFI a remplacé l’ISF. Conformément à une promesse de campagne d’Emmanuel Macron, la loi de finances pour …
Découvrez les trois principales formes de nue-propriété (ULS, ULI et ULL) : un guide concis pour comprendre ces montages et optimiser votre stratégie d’investissement en nue-propriété.