


Pourquoi investir dans l’immobilier ancien pour défiscaliser ?
Comparer les dispositifs, le coût des travaux et les perspectives locatives avant d’acheter
Vous cherchez à combiner rendement locatif et réduction de vos impôts ? Investir dans l’immobilier ancien propose des prix d’achat attractifs, une demande locative élevée et divers dispositifs de défiscalisation. Découvrez dans cet article comment transformer un simple achat immobilier en un levier efficace pour alléger votre fiscalité et construire un patrimoine solide.

Mis à jour le 9 septembre 2026
Par Sophie Bequet
9 minutes
Partager
Sommaire
- Les atouts de l’immobilier ancien : emplacement, rénovation et choix du bien
- Réduire ses impôts grâce aux dispositifs de défiscalisation dans l’immobilier ancien
- Quel coût complet pour un investissement dans l’ancien avec travaux ?
- Travaux, copropriété et DPE : les vérifications avant l’achat
- Nos programmes immobiliers anciens pour défiscaliser
Investir dans l’immobilier ancien pour défiscaliser permet d’associer un projet locatif à la rénovation d’un logement ou à la restauration d’un immeuble de caractère. Déficit foncier, Denormandie, Malraux, Monuments Historiques ou location meublée répondent à des situations différentes. Le choix doit partir du bien, du coût complet de l’opération et des revenus que vous souhaitez percevoir.
Les atouts de l’immobilier ancien : emplacement, rénovation et choix du bien
L’ancien permet de visiter un bâtiment existant, d’observer son environnement et d’étudier des références de loyers dans le quartier. Certains logements offrent des volumes, des éléments architecturaux ou une situation centrale difficiles à retrouver dans une construction récente. Ces qualités doivent être appréciées à l’échelle de l’adresse.
- L’emplacement : proximité des emplois, transports, commerces et établissements d’enseignement, selon les locataires recherchés.
- La rénovation : amélioration du confort, du plan du logement et, lorsque les travaux le permettent, de la performance énergétique.
- Le prix après travaux : comparaison avec des logements rénovés similaires, en tenant compte de la copropriété et des prestations.
- La demande locative : niveau de loyer réaliste, durée de commercialisation et concurrence des logements disponibles.
L’ancien n’est pas systématiquement moins cher que le neuf une fois les travaux, les frais et le financement intégrés. Une rénovation ne garantit pas non plus une plus-value. Pour apprécier le potentiel du bien, notre méthode pour évaluer la demande locative avant d’investir fournit les principaux points de comparaison.
Réduire ses impôts grâce aux dispositifs de défiscalisation dans l’immobilier ancien
L’immobilier ancien permet d’étudier plusieurs dispositifs selon la nature du bien, sa localisation et les travaux envisagés. Notre présentation des solutions de défiscalisation immobilière vous aide à comparer ces mécanismes et à identifier les programmes correspondant à votre projet.
1. Le déficit foncier
En location nue au régime réel, certaines dépenses d’entretien, de réparation et d’amélioration sont déductibles des revenus fonciers. Les travaux de construction, de reconstruction ou d’agrandissement ne le sont pas dans ce cadre. Si les charges admises dépassent les revenus fonciers, la fraction du déficit provenant des dépenses autres que les intérêts d’emprunt peut, en principe, être imputée sur le revenu global jusqu’à 10 700 € par an. Les intérêts et le surplus relèvent du report sur les revenus fonciers des dix années suivantes. [1]
Le plafond peut être majoré jusqu’à 21 400 € pour certaines rénovations énergétiques répondant aux conditions prévues jusqu’en 2027. Cette majoration n’est pas générale. L’imputation sur le revenu global impose notamment de poursuivre la location jusqu’au 31 décembre de la troisième année suivante, sauf exceptions. Le déficit foncier mérite particulièrement d’être comparé lorsque vous percevez déjà des loyers imposables. [1]
Dispositif Déficit foncier 2026
Imputez 100 % des travaux
Déduisez vos travaux de rénovation de vos revenus fonciers pour réduire, voire annuler, votre impôt foncier.
2. Le dispositif Denormandie
La loi Denormandie concerne certaines acquisitions de logements à rénover, dans les communes ou copropriétés éligibles. Les travaux doivent représenter au moins 25 % du coût total de l’opération et satisfaire les exigences du dispositif. En métropole, la réduction atteint 12 %, 18 % ou 21 % de la base retenue pour un engagement de six, neuf ou douze ans, prorogations comprises. Elle est répartie sur cette durée. La base est limitée à 300 000 € par contribuable et par an, avec un plafond de 5 500 €/m² de surface habitable. [2]
Le loyer, les ressources du locataire, la nature des travaux et leur délai d’achèvement conditionnent le projet. Pour apprécier sa rentabilité, il faut partir du loyer autorisé et de la demande locale, puis comparer le coût d’acquisition et de rénovation.
Dispositif Denormandie 2026
Jusqu’à 63 000 € de réduction
Rénovez des logements anciens en centre-ville et bénéficiez d’une réduction d’impôt jusqu’à 21 % du prix total.
3. La loi Malraux
La loi Malraux vise des opérations de restauration immobilière répondant à des conditions patrimoniales et administratives précises. Pour une nouvelle opération, la seule mention d’une ancienne ZPPAUP ne suffit pas à établir l’éligibilité. Le dossier doit notamment préciser le site patrimonial remarquable et le document de protection ou la déclaration d’utilité publique applicable.
La réduction représente 22 % ou 30 % des dépenses éligibles. Pour le régime des autorisations déposées depuis 2017, le plafond porte sur 400 000 € de dépenses sur quatre années, et non sur 400 000 € de réduction d’impôt. La location nue à titre de résidence principale est exigée pendant neuf ans. [3]
Dispositif Malraux 2026
Jusqu’à 120 000 € de réduction
Financez la restauration d’immeubles de caractère et réduisez jusqu’à 30 % du coût des travaux.
4. Les Monuments Historiques
Un investissement en Monuments Historiques relève d’un régime de déduction, dont les modalités dépendent notamment de l’usage du bien et de ses recettes. Dans le cas d’un immeuble éligible loué et non occupé par son propriétaire, le déficit peut être imputé sur le revenu global sans le plafond du déficit foncier ordinaire. Cela ne rend pas l’intégralité du prix d’achat ou de toutes les dépenses automatiquement déductible. [4]
L’engagement de conservation est de quinze ans. La protection du bâtiment, les autorisations, les modalités de détention et les règles concernant sa division doivent être examinées. Le montant de déduction réellement utilisable importe autant que le volume de travaux annoncé. [5]
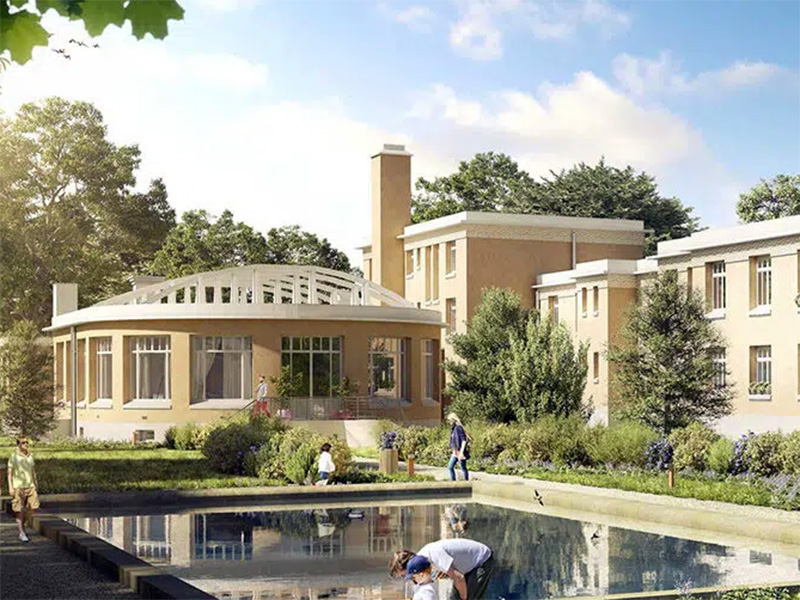
Dispositif Monuments Historiques 2026
Déduisez 100 % des travaux
Sauvegardez le patrimoine et déduisez intégralement le coût des restaurations, sans plafonds.
5. Le statut LMNP : louer un logement ancien meublé
La location meublée en LMNP relève des bénéfices industriels et commerciaux. Au régime réel, les charges admises et les amortissements peuvent diminuer le résultat imposable. Le terrain n’est pas amortissable et la déduction des amortissements est limitée : elle ne peut pas créer ou aggraver un déficit. Au micro-BIC, l’abattement remplace la déduction des charges réelles et des amortissements. [6]
L’intérêt du régime doit être mesuré jusqu’à la revente. Depuis le 15 février 2025, les amortissements déduits sont en principe pris en compte pour augmenter la plus-value imposable lors d’une cession en LMNP, sous réserve des exclusions prévues pour certains biens. Une projection limitée aux loyers des premières années serait donc incomplète. [7]
Dispositif LMP/LMNP 2026
Abattement jusqu’à 71 %
Percevez des loyers peu ou pas fiscalisés grâce à l’amortissement ou à l’abattement forfaitaire.
6. Loc’Avantages : louer à un niveau de loyer conventionné
Loc’Avantages repose sur une convention avec l’Anah et un engagement de location de six ans, avec plafonds de loyer et de ressources. La réduction est calculée sur les revenus bruts du logement : 15 % ou 35 % sans intermédiation locative, et 20 %, 40 % ou 65 % avec intermédiation, selon le niveau de loyer. Le niveau Loc3 exige cette intermédiation. [8]
Ce régime ne doit pas être confondu avec l’ancienne déduction Cosse. Il convient de comparer le loyer conventionné, les frais de gestion et la réduction effectivement utilisable avec une location au prix de marché.
7. Les SCPI de déficit foncier
Les SCPI de déficit foncier constituent une autre façon d’investir dans l’ancien avec travaux, par l’acquisition de parts. La quote-part de charges déductibles communiquée à l’associé relève du régime du déficit foncier ; elle ne vient pas directement diminuer son impôt euro pour euro. L’analyse doit intégrer les frais, les risques locatifs, les conditions de conservation des parts et les possibilités de sortie. Ce mode de détention répond à un besoin différent de l’achat d’un appartement en direct.
8. Le dispositif Jeanbrun dans l’ancien réhabilité
Le dispositif Jeanbrun prévoit un amortissement fiscal pour certains logements situés dans un bâtiment d’habitation collectif. L’ancien doit répondre à des critères de réhabilitation précis : une simple remise en état ne suffit pas. L’une des voies d’éligibilité prévoit notamment des travaux d’amélioration d’au moins 30 % du prix d’acquisition, avec les autres conditions de réhabilitation et de performance énergétique requises. La location nue à titre de résidence principale doit être maintenue pendant neuf ans, avec plafonds de loyer et de ressources. [9]
Il faut déterminer la base amortissable et vérifier l’articulation avec les charges, les travaux et les autres avantages fiscaux envisagés. Les mêmes dépenses ne peuvent pas être comptées deux fois. Les amortissements Jeanbrun admis en déduction minorent aussi le prix d’acquisition retenu pour le calcul de la plus-value à la revente. [7]
Quel coût complet pour un investissement dans l’ancien avec travaux ?
Le prix affiché du logement ne mesure ni l’investissement total ni l’effort d’épargne. Voici un exemple purement illustratif, sans présumer de l’éligibilité des dépenses à un dispositif.
| Poste | Hypothèse |
|---|---|
| Acquisition | 180 000 € |
| Travaux | 60 000 € |
| Frais d’acquisition | 14 000 € |
| Frais de financement et coût de la période avant location | 6 000 € |
| Coût total retenu dans l’exemple | 260 000 € |
| Loyer mensuel hors charges supposé | 900 € |
| Rapport entre loyer annuel et coût total | 10 800 € / 260 000 € = 4,15 % |
Ce rapport brut ne déduit ni les charges annuelles, ni la taxe foncière, ni la vacance, ni le remboursement de l’emprunt. Il ne constitue pas une prévision de rendement net. Les 900 € de loyer doivent être confirmés par le marché et, le cas échéant, par le plafond applicable. L’avantage fiscal sera calculé séparément à partir de sa propre base.
Cette comparaison doit être complétée par un budget de trésorerie : apport, appels de fonds, mensualités avant les premiers loyers et réserve pour les imprévus. Il permet de vérifier que le prix rénové reste cohérent avec le bien acheté et que les décaissements restent compatibles avec vos ressources.
Pour passer du coût total à l’effort d’épargne, intégrez ensuite le prêt, les loyers, les charges et l’impôt dans un calendrier de trésorerie.
Travaux, copropriété et DPE : les vérifications avant l’achat
- État de l’immeuble : toiture, façades, parties communes, réseaux et travaux déjà votés ou envisagés.
- Périmètre du devis : prestations, honoraires, autorisations, calendrier, assurances et traitement des dépassements.
- Performance énergétique : DPE actuel, résultat attendu et faisabilité technique de la rénovation.
- Location : surface, équipement, demande, plafonds éventuels et délai de mise en location.
- Sortie : durée d’engagement, marché de revente et conséquences fiscales d’une cession.
En métropole, un logement classé G ne respecte plus le critère de décence énergétique pour un bail signé, renouvelé ou tacitement reconduit depuis 2025. Les logements F seront concernés à partir de 2028. Le calendrier du bail et les règles applicables au bâtiment doivent donc être intégrés au projet de travaux. [10]
Nos programmes immobiliers anciens pour défiscaliser
K&P Finance sélectionne des opérations en fonction du bien, de son emplacement, du programme de travaux et du cadre fiscal envisagé. Une étude personnalisée permet de rapprocher cette sélection de votre budget, de votre imposition et de votre objectif locatif.
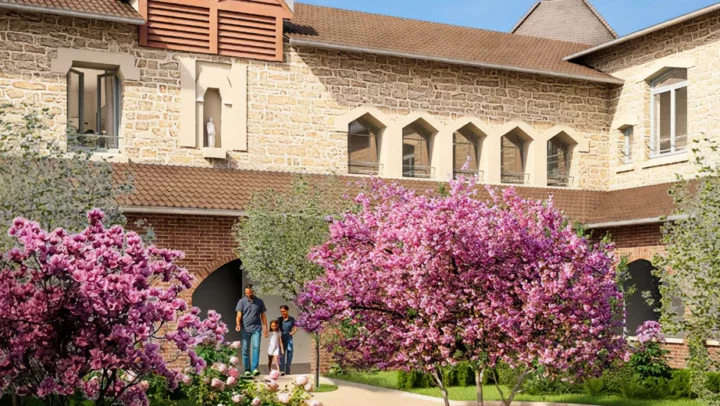
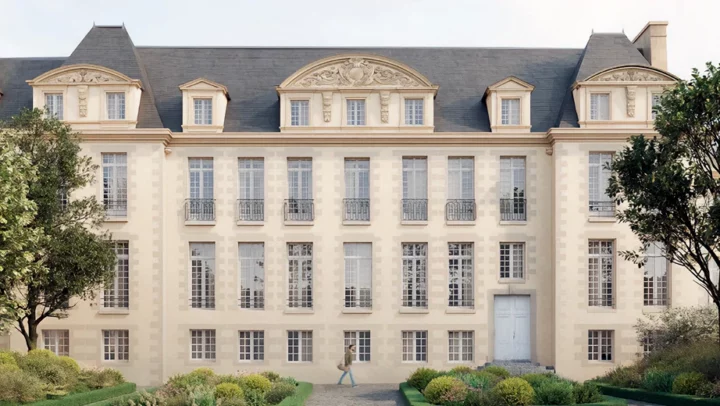
Vous recherchez un logement ancien avec travaux pour défiscaliser ? Nous vous accompagnons dans la comparaison des opérations et la simulation du coût total, du financement et des revenus locatifs prévisionnels.
À retenir pour défiscaliser dans l’ancien
- Choisir un dispositif compatible avec le bien, les travaux et le mode de location.
- Comparer les opérations sur leur coût complet et leur loyer réaliste.
- Distinguer les dépenses déductibles, la base de réduction d’impôt et les dépenses sans avantage fiscal.
- Intégrer le calendrier des travaux, les engagements et la revente dans la décision d’achat.
Références fiscales et réglementaires
1. Impots.gouv.fr — Location vide : régime réel et déficit foncier.
2. Service Public — Réduction d’impôt Denormandie.
3. CGI, article 199 tervicies — Réduction d’impôt Malraux.
4. Impots.gouv.fr — Immeubles spéciaux : Monuments Historiques et Malraux.
5. CGI, article 156 bis — Conditions du régime Monuments Historiques.
6. Impots.gouv.fr — Location meublée : régimes d’imposition.
7. CGI, article 150 VB — Plus-value, amortissements admis en déduction et exclusions.
8. Ministère de l’Économie — Loc’Avantages.
Dispositifs liés à cette publication :
Articles qui pourraient vous intéresser
Déficit foncier ou loi Malraux : comparez les dispositifs 2026, déduction fiscale, réduction d’impôt, travaux, plafonds, cumul et profils.
Découvrez comment déclarer un déficit foncier : formulaire 2044, cases 4BB et 4BC, calcul du déficit, plafonds d’imputation et erreurs à éviter.
Exemples chiffrés déficit foncier : calcul, imputation 10 700 €, report 10 ans, intérêts d’emprunt, travaux, simulation et avis K&P Finance.
FAQ déficit foncier 2026 : conditions, travaux déductibles, calcul, plafond 10 700 €, intérêts d’emprunt, report 10 ans et déclaration 2044.
Investir via une SCI ou une société immobilière : IR, IS, transmission, fiscalité, CIOP, Girardin IS, plus-value, IFI et limites à connaître.
