

Revenu exceptionnel : quelles solutions pour réduire son imposition
Quotient, Malraux et Monuments Historiques : comprendre leurs effets et anticiper le calendrier
Lorsqu’un revenu exceptionnel s’ajoute au revenu annuel, il peut entraîner une hausse significative de l’imposition. Les contribuables ayant perçu une prime, une indemnité de départ ou tout autre revenu ponctuel élevé cherchent donc souvent des moyens pour alléger cette charge fiscale. Afin de réduire cet impact, divers dispositifs de défiscalisation proposent des solutions efficaces qui permettent de diminuer l’imposition d’un revenu exceptionnel, tout en contribuant au patrimoine immobilier.

Mis à jour le 8 septembre 2026
Par Bruno Petit
7 minutes
Partager
Sommaire
- Réduire l’imposition d’un revenu exceptionnel : commencer par qualifier le revenu
- Système du quotient : comment calculer l’impôt sur un revenu exceptionnel ?
- La loi Malraux : une réduction d’impôt liée aux dépenses de restauration
- Monuments Historiques : une déduction dont l’effet dépend du revenu imposable
- Quotient, Malraux ou Monuments Historiques : que comparer ?
- Nos programmes Malraux et Monuments Historiques pour un projet immobilier adapté
Parmi ces solutions, la loi Malraux, la loi Monuments Historiques, et le système du quotient sont trois options adaptées et intéressantes. Chacune de ces stratégies possède des spécificités propres et répond à des besoins différents, mais elles partagent un objectif commun : optimiser la fiscalité en valorisant des actifs patrimoniaux ou en lissant l’impact d’une imposition élevée.
Réduire l’imposition d’un revenu exceptionnel : commencer par qualifier le revenu
Une indemnité de départ, une prime ponctuelle ou le produit d’une cession peuvent modifier votre situation fiscale. Le premier travail consiste à identifier la fraction imposable, sa catégorie et son régime d’imposition. Un encaissement inhabituel n’est pas nécessairement un revenu exceptionnel au sens fiscal.
Pour bénéficier du quotient, le revenu doit en principe être exceptionnel par sa nature et dépasser la moyenne des revenus nets imposables du foyer des trois années précédentes. Certaines indemnités bénéficient d’exceptions à cette condition de montant. Un revenu soumis à un taux proportionnel ne relève pas du quotient : une plus-value ou des dividendes ne doivent donc pas être traités automatiquement comme une prime imposée au barème. [1]
Cette distinction détermine les solutions à comparer. Il faut aussi séparer l’impôt sur le revenu des prélèvements sociaux et, pour les foyers concernés, des contributions sur les hauts revenus : leurs règles ne se déduisent pas du seul calcul présenté ci-dessous.
Système du quotient : comment calculer l’impôt sur un revenu exceptionnel ?
Le quotient atténue la progression du barème en calculant l’impôt supplémentaire à partir d’un quart du revenu exceptionnel. Il s’applique sur demande, lorsque les conditions sont remplies. L’impôt reste dû au titre d’une seule année : le revenu n’est pas réparti sur quatre déclarations. [2]
- Calculer l’impôt sur le revenu ordinaire du foyer.
- Calculer l’impôt sur ce revenu ordinaire augmenté du quart du revenu exceptionnel net retenu.
- Multiplier par quatre la différence entre les deux impôts.
- Ajouter ce supplément à l’impôt sur le revenu ordinaire.
Formule : impôt avec quotient = impôt sur le revenu ordinaire + 4 × [impôt sur le revenu ordinaire augmenté du quart du revenu exceptionnel − impôt sur le revenu ordinaire].
Exemple chiffré : 60 000 € de revenu ordinaire et 100 000 € de revenu exceptionnel
Pour illustrer le mécanisme, retenons une personne seule disposant d’une part, avec 60 000 € de revenu net imposable ordinaire en 2025 et 100 000 € de revenu exceptionnel net éligible. On suppose que les conditions du quotient sont remplies, que la moyenne des trois années précédentes est de 50 000 € et qu’aucune autre déduction ou réduction n’intervient. Le calcul utilise le barème de l’impôt 2026 sur les revenus 2025. [3]
| Étape | Calcul | Résultat |
|---|---|---|
| Impôt sur le revenu ordinaire | Barème appliqué à 60 000 € | 11 103,99 € |
| Impôt avec un quart du revenu exceptionnel | Barème appliqué à 60 000 € + 25 000 € | 18 650,52 € |
| Supplément d’impôt avec quotient | (18 650,52 € − 11 103,99 €) × 4 | 30 186,12 € |
| Impôt total avec quotient | 11 103,99 € + 30 186,12 € | 41 290,11 € |
| Impôt total sans quotient | Barème appliqué à 160 000 € | 49 400,52 € |
| Écart dans cet exemple | 49 400,52 € − 41 290,11 € | 8 110,41 € |
Les centimes sont conservés pour rendre le calcul vérifiable, avant les arrondis de liquidation de l’impôt. Ce résultat porte uniquement sur l’impôt calculé au barème dans les hypothèses indiquées. Pour un revenu encaissé en 2026, il faudra utiliser le barème applicable à l’imposition des revenus 2026, une fois celui-ci fixé.
Le gain dépend du franchissement des tranches. Si le revenu exceptionnel reste entièrement taxé au même taux marginal, le quotient peut ne procurer aucune économie. Dans la déclaration, les revenus éligibles sont portés dans la rubrique dédiée, actuellement la case 0XX de la 2042 C, sans double inscription dans les autres rubriques ; leur nature doit être précisée. [1]
La loi Malraux : une réduction d’impôt liée aux dépenses de restauration
La loi Malraux peut être étudiée si vous souhaitez acquérir un logement dans une opération de restauration éligible. Elle agit sur l’impôt calculé, avec un taux de 22 % ou 30 % des dépenses éligibles selon les conditions de protection du secteur et de l’opération. Le prix d’acquisition du foncier ne constitue pas une dépense de restauration ouvrant droit à cette réduction. [4]
Pour les opérations relevant du régime applicable aux demandes d’autorisation déposées depuis 2017, les dépenses sont retenues dans une limite globale de 400 000 € sur une période de quatre années. La réduction suit les dépenses effectivement payées dans cette période. Lorsque son montant dépasse l’impôt sur lequel elle peut s’imputer, le solde est reportable sur les trois années suivantes. [5]
À titre d’illustration, 100 000 € de dépenses intégralement éligibles au taux de 30 % génèrent 30 000 € de réduction. Ce montant ne dépend pas de votre tranche marginale. Son utilisation dépend en revanche de l’impôt disponible et des règles d’imputation. Il ne faut pas additionner cet exemple au précédent sans recalculer l’ensemble de la situation fiscale.
Le logement doit notamment être loué nu à titre de résidence principale pendant neuf ans, avec une mise en location dans les douze mois suivant l’achèvement. Avant de retenir une opération face à un pic de revenus, comparez le calendrier des travaux payés, les besoins de financement et votre capacité à conserver le bien. [4]
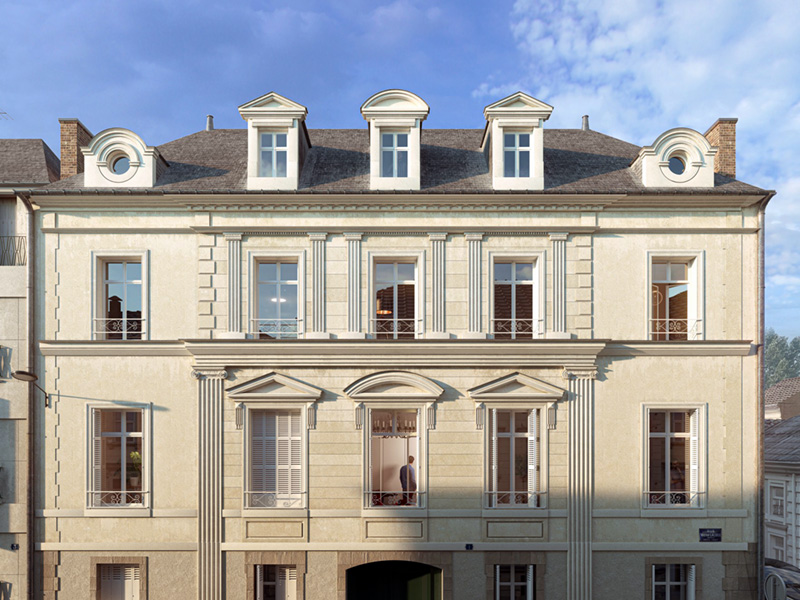
Dispositif Malraux 2026
Jusqu’à 120 000 € de réduction
Financez la restauration d’immeubles de caractère et réduisez jusqu’à 30 % du coût des travaux.
Monuments Historiques : une déduction dont l’effet dépend du revenu imposable
Le régime des Monuments Historiques concerne notamment les immeubles classés ou inscrits. Il permet un traitement particulier des charges et déficits, selon l’usage du bien, ses recettes et son occupation éventuelle par le propriétaire. Pour un immeuble éligible procurant des recettes et non occupé par son propriétaire, le déficit foncier peut être imputé sur le revenu global sans la limite ordinaire de 10 700 €. [6]
Déduire 50 000 € ne signifie pas économiser 50 000 € d’impôt. Dans une illustration indépendante, si ces 50 000 € réduisent intégralement une fraction de revenu imposée à 41 %, leur effet sur l’IR au barème est de 20 500 €. Si la déduction fait descendre le revenu dans une tranche inférieure, le résultat change. L’application éventuelle du quotient impose également un calcul d’ensemble.
Le régime comporte notamment un engagement de conservation de quinze ans. Le mode de détention et les conditions applicables aux immeubles divisés doivent être examinés avant l’acquisition. Une quote-part de travaux affichée dans un programme ne suffit donc pas à établir la déduction utilisable par chaque acquéreur. [7]
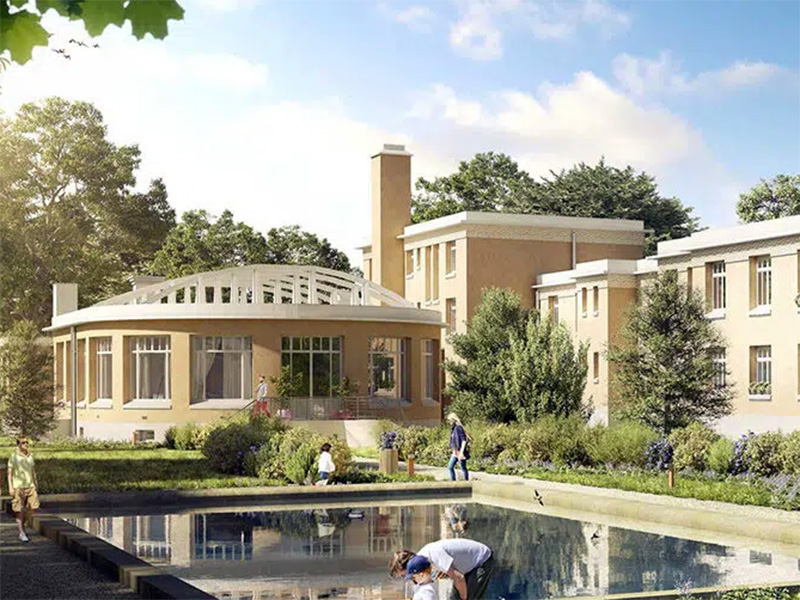
Dispositif Monuments Historiques 2026
Déduisez 100 % des travaux
Sauvegardez le patrimoine et déduisez intégralement le coût des restaurations, sans plafonds.
Quotient, Malraux ou Monuments Historiques : que comparer ?
| Solution | Effet recherché | Question décisive |
|---|---|---|
| Quotient | Atténuer la progressivité du barème sur un revenu exceptionnel éligible. | Le revenu remplit-il les conditions et franchit-il des tranches ? |
| Malraux | Imputer une réduction calculée sur les dépenses éligibles. | Les paiements, l’impôt disponible et le projet locatif sont-ils cohérents ? |
| Monuments Historiques | Déduire les charges ou déficits admis selon le régime du bien. | Quelle déduction est utilisable compte tenu du montage, des revenus et de l’horizon de détention ? |
Pour approfondir les différences entre les deux investissements, consultez notre comparatif Malraux et Monuments Historiques. Une hausse d’impôt ponctuelle ne suffit pas à justifier un achat : l’emplacement, le coût des travaux, le financement et les perspectives locatives restent déterminants.
Nos programmes Malraux et Monuments Historiques pour un projet immobilier adapté
Nous étudions les opérations disponibles à partir de votre budget, de votre calendrier et de votre horizon de conservation. La simulation doit montrer les décaissements avant livraison, les premiers loyers, les charges et l’incidence fiscale prévisionnelle. Elle permet aussi de vérifier que le projet reste supportable si les revenus ordinaires diminuent après l’année exceptionnelle.
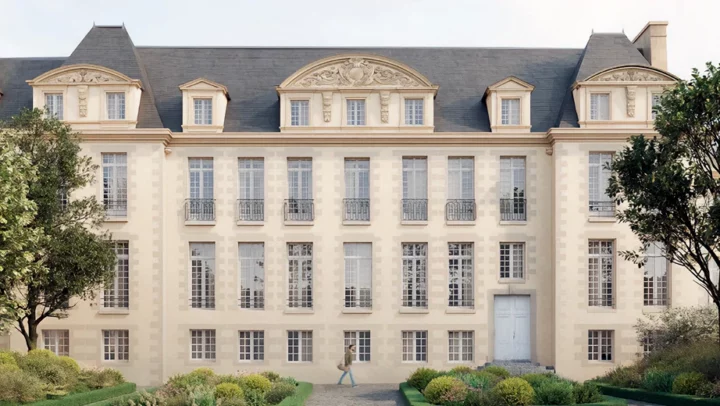
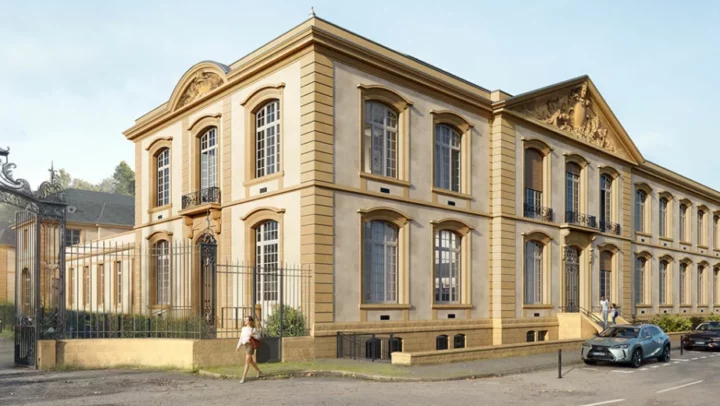
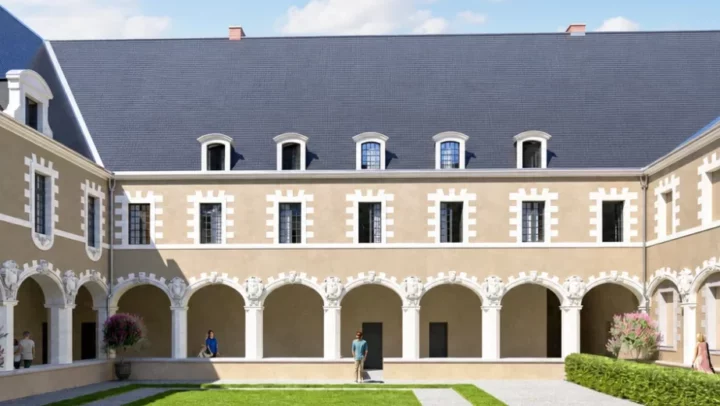
Vous envisagez un investissement immobilier après un revenu exceptionnel ? K&P Finance vous accompagne dans la sélection d’une opération Malraux ou Monuments Historiques et l’étude de son financement, de sa trésorerie et de son intérêt patrimonial.
À retenir avant de vous engager
- Qualifier le revenu et mesurer l’effet du quotient avant de fixer un objectif d’économie fiscale.
- Distinguer réduction d’impôt Malraux et déduction Monuments Historiques.
- Vérifier l’année des dépenses prises en compte : une réservation ne déclenche pas à elle seule l’avantage fiscal.
- Préserver une trésorerie compatible avec les travaux et la période sans loyers.
Références fiscales et réglementaires
1. Impots.gouv.fr — Revenu exceptionnel ou différé.
2. CGI, article 163-0 A — Système du quotient.
3. Service Public — Barème de l’impôt 2026 sur les revenus 2025.
4. CGI, article 199 tervicies — Réduction d’impôt Malraux.
5. BOFiP — Malraux : modalités de calcul et d’imputation.
6. Impots.gouv.fr — Immeubles spéciaux : Monuments Historiques et Malraux.
7. CGI, article 156 bis — Conditions du régime Monuments Historiques.
Dispositif lié à cette publication :
Articles qui pourraient vous intéresser
Malraux, Monuments Historiques ou déficit foncier : comparez les dispositifs 2026, réduction d’impôt, déduction fiscale, travaux, plafonds et profils.
Malraux, Monuments Historiques ou Denormandie : comparez les dispositifs 2026 pour défiscaliser dans l’immobilier ancien rénové.
Formulaire 2044 spéciale, charges foncières MH, case 4BC ou 6DD : découvrez comment déclarer un investissement Monuments Historiques.
Exemples chiffrés loi Malraux : calcul de réduction d’impôt, plafond de 400 000 €, taux 22 % ou 30 %, AFUL, VIR et avis K&P Finance.
Déficit foncier ou loi Malraux : comparez les dispositifs 2026, déduction fiscale, réduction d’impôt, travaux, plafonds, cumul et profils.