


Loi Malraux 2026 : 24 questions pratiques avant d’investir
Calcul, report d’impôt, travaux, location et déclaration : les réponses pour préparer votre opération
La loi Malraux associe restauration d’un immeuble ancien éligible et réduction d’impôt. Cette FAQ précise les points à vérifier en 2026 : taux, dépenses retenues, report de la réduction, engagement locatif, déclaration et conséquences d’une revente ou d’un démembrement.
Mis à jour le 21 septembre 2026
Par Bruno Petit
13 minutes
Partager
Le dispositif Malraux répond à une logique spécifique : il ne s’agit pas d’acheter un logement ancien classique, mais de participer à la restauration d’un immeuble situé dans un secteur patrimonial encadré. L’avantage fiscal peut être important, mais il suppose de respecter des conditions précises sur la nature du bien, les travaux, la location et les justificatifs à conserver.
Cette FAQ répond aux questions pratiques qui se posent avant et pendant une opération Malraux : imputation de la réduction, calendrier, location, société, déclaration et sortie. Pour une présentation générale, consultez notre guide de la loi Malraux.
À retenir – Loi Malraux 2026
- La réduction d’impôt est calculée sur les travaux éligibles, dans la limite de 400 000 € sur 4 ans.
- Le taux applicable est de 22 % ou 30 % selon le secteur patrimonial concerné.
- Le logement doit être loué nu à usage d’habitation principale pendant 9 ans.
- La loi Malraux n’entre pas dans le plafonnement global des niches fiscales.
- Une simulation personnalisée permet de vérifier l’intérêt réel de l’opération selon votre impôt, votre budget et votre horizon patrimonial.
Vous souhaitez vérifier si la loi Malraux est adaptée à votre situation ?
K&P Finance peut réaliser une simulation personnalisée à partir de votre impôt, de votre budget et du type d’opération envisagé.
Être rappelé par un conseiller
FAQ – Loi Malraux 2026
Qu’est-ce que la loi Malraux ?
La loi Malraux est un dispositif de défiscalisation immobilière destiné à encourager la restauration d’immeubles anciens situés dans des secteurs patrimoniaux protégés. Elle permet à un contribuable domicilié fiscalement en France de bénéficier d’une réduction d’impôt calculée sur les dépenses de restauration éligibles.
Le dispositif vise à préserver et valoriser le patrimoine architectural français, tout en permettant à l’investisseur d’acquérir un bien ancien restauré, souvent situé dans un centre-ville historique.
Depuis 2009, le mécanisme fonctionne principalement sous forme de réduction d’impôt directe, et non comme une simple déduction du revenu global. L’avantage fiscal dépend du montant des travaux, du taux applicable et du respect des conditions prévues par le dispositif.
Qui peut bénéficier du dispositif Malraux ?
Le dispositif Malraux s’adresse aux contribuables domiciliés fiscalement en France qui supportent des dépenses de restauration sur un immeuble éligible. Il concerne principalement les particuliers fortement imposés, car l’avantage prend la forme d’une réduction d’impôt imputable sur l’impôt sur le revenu.
En pratique, la loi Malraux est souvent étudiée par des foyers fiscaux disposant d’un impôt élevé, d’une capacité d’investissement suffisante et d’un horizon de détention long. Elle peut convenir à des cadres dirigeants, chefs d’entreprise, professions libérales ou investisseurs patrimoniaux recherchant un bien ancien de qualité.
Quels biens sont éligibles à la loi Malraux ?
Pour une opération actuelle, il faut vérifier que l’immeuble relève d’un site patrimonial remarquable dans le cadre prévu : PSMV approuvé, PVAP approuvé ou, selon le cas, restauration déclarée d’utilité publique. L’opération doit porter sur la restauration complète de l’immeuble et respecter les autorisations requises.
Les extensions du dispositif à certains quartiers anciens dégradés ou quartiers conventionnés arrivaient au 31 décembre 2024. Elles ne doivent plus être présentées comme une voie d’accès ouverte sans limite en 2026. La seule localisation dans un centre ancien ou un quartier en renouvellement urbain ne suffit donc pas.12
Quel est le taux de réduction d’impôt Malraux en 2026 ?
Le taux dépend du cadre patrimonial de l’immeuble. Pour les opérations actuelles en site patrimonial remarquable, les principaux cas sont les suivants :
| Cadre éligible | Taux | Maximum théorique sur 400 000 € de dépenses |
|---|---|---|
| PSMV approuvé | 30 % | 120 000 € |
| PVAP approuvé ou, à défaut, restauration déclarée d’utilité publique dans le cadre légal | 22 % | 88 000 € |
Le taux supérieur ne rend pas automatiquement une opération meilleure. Comparez le coût total, la localisation, le calendrier des travaux et le marché locatif. Le plafond fiscal ne constitue pas un objectif de dépense.1
Comment se calcule la réduction d’impôt Malraux ?
Elle résulte du taux applicable multiplié par les dépenses de restauration éligibles effectivement payées. Le prix d’acquisition du foncier n’entre pas dans cette base de travaux.
Exemple : 150 000 € de travaux éligibles à 30 % produisent 45 000 € de réduction théorique. Si les paiements sont de 90 000 € une première année puis 60 000 € la suivante, les réductions correspondantes sont de 27 000 € puis 18 000 €.
Cette somme n’est pas un remboursement du chantier : il faut pouvoir imputer la réduction sur l’impôt dû, en tenant compte du report éventuel. Le crédit, les intérêts intercalaires, les frais et les charges restent à financer. Nos exemples chiffrés d’investissement Malraux permettent de replacer l’avantage dans un budget complet.3
Quel est le plafond de travaux en loi Malraux ?
Pour le régime applicable aux opérations engagées depuis 2017, les dépenses éligibles sont plafonnées à 400 000 € sur la période légale : de la délivrance du permis ou de l’expiration du délai d’opposition à la déclaration préalable jusqu’au 31 décembre de la troisième année suivante, sous réserve des prolongations prévues.
Un permis délivré en octobre 2026 conduit ainsi, hors prolongation, à une période s’achevant le 31 décembre 2029. Il ne s’agit pas nécessairement de quarante-huit mois à compter de l’achat. Les opérations anciennes peuvent relever de règles différentes.1
La loi Malraux entre-t-elle dans le plafonnement des niches fiscales ?
Non. La réduction d’impôt Malraux n’entre pas dans le plafonnement global des niches fiscales de droit commun. C’est l’un des avantages importants du dispositif pour les contribuables fortement imposés.
Cette exclusion ne signifie pas pour autant que l’opération est automatiquement pertinente. L’investisseur doit toujours vérifier la qualité du bien, le prix du foncier, le montant des travaux, la demande locative, le financement et la cohérence patrimoniale globale.
Quelles sont les conditions de location en loi Malraux ?
Un logement doit être loué nu, comme résidence principale du locataire, pendant neuf ans. Le bail doit prendre effet dans les douze mois suivant l’achèvement des travaux. Les neuf ans courent à partir de la prise d’effet du bail initial : la durée totale de détention peut donc dépasser neuf ans après l’acquisition.
Le dispositif ne fixe pas de plafonds spécifiques de loyers ou de ressources des locataires. Les autres règles locatives applicables au logement, notamment l’encadrement local des loyers, restent toutefois à respecter. Le locataire ne peut pas appartenir au foyer fiscal du propriétaire, ni être son ascendant ou descendant.4
Peut-on louer un bien Malraux à un membre de sa famille ?
Le logement ne peut pas être loué à un membre du foyer fiscal du propriétaire. La location à un ascendant ou à un descendant est également exclue dans le cadre du dispositif.
Cette règle vise à garantir que le bien est effectivement mis sur le marché locatif dans des conditions conformes à l’objectif du dispositif. Avant de signer un bail, il faut donc vérifier que le locataire respecte les conditions prévues.
Quels travaux sont éligibles au dispositif Malraux ?
Les travaux doivent participer à la restauration complète de l’immeuble, dans un cadre administratif encadré. Ils doivent être autorisés et réalisés conformément aux prescriptions patrimoniales applicables.
Les dépenses prises en compte peuvent notamment concerner des travaux de réparation, d’entretien, d’amélioration ou certains travaux imposés ou autorisés par l’autorité publique. Leur éligibilité doit être vérifiée au cas par cas, selon la nature de l’immeuble, les autorisations obtenues et le montage de l’opération.
Il est donc essentiel de conserver les justificatifs, autorisations, factures et documents permettant de démontrer la conformité de l’opération.
Comment déclarer un investissement Malraux ?
Préparez un dossier par opération, puis un suivi annuel des dépenses et de l’impôt. Il doit notamment contenir :
- l’adresse et la justification du cadre patrimonial éligible ;
- les autorisations, leurs dates et les avis requis ;
- les factures, les paiements et, en VIR, le contrat et son échéancier ;
- l’engagement de location, l’achèvement des travaux et le bail ;
- le montant de réduction imputé et le solde éventuellement reportable.
La réduction et les revenus locatifs se déclarent dans leurs rubriques respectives. Les dépenses ayant ouvert droit à la réduction ne peuvent pas être déduites une seconde fois des revenus fonciers. Préparez la note annexe et les justificatifs exigés, puis appliquez les modalités de transmission de votre déclaration.5
La procédure est détaillée dans notre guide comment déclarer un investissement Malraux.
Que se passe-t-il en cas de revente avant 9 ans ?
En principe, si l’investisseur revend le bien avant la fin de l’engagement de location de 9 ans, l’avantage fiscal peut être remis en cause. Les réductions d’impôt obtenues peuvent alors être reprises par l’administration fiscale.
La revente anticipée doit donc être évitée, sauf situation particulière prévue par les textes ou cas exceptionnel à analyser avec un professionnel. Avant d’investir, il faut s’assurer que l’horizon de détention est compatible avec cette obligation de location.
Pour approfondir ce sujet, consultez notre article : revendre un bien acquis en loi Malraux : options, obligations et stratégies.
Peut-on cumuler plusieurs investissements Malraux ?
Oui, mais chaque achat ne donne pas accès à un nouveau plafond autonome de 400 000 €. Le plafond global s’apprécie par contribuable sur quatre années consécutives, en tenant compte des dépenses concernées et des souscriptions de SCPI Malraux.
Un tableau commun à toutes les opérations permet de suivre les dépenses retenues, leur calendrier et les réductions reportables. Il évite qu’une seconde acquisition rende une partie des travaux fiscalement inutilisable.3
Peut-on cumuler Malraux avec déficit foncier, Denormandie ou Monuments Historiques ?
La loi Malraux peut coexister avec d’autres dispositifs fiscaux dans le patrimoine d’un investisseur, mais il n’est pas possible de cumuler librement plusieurs avantages fiscaux sur les mêmes dépenses ou sur une même opération lorsque les textes l’interdisent.
Par exemple, un contribuable peut détenir un bien Malraux et un autre bien relevant du déficit foncier ou du Denormandie, si chaque opération respecte ses propres conditions. En revanche, les mêmes travaux ne peuvent pas être utilisés deux fois pour obtenir plusieurs avantages fiscaux incompatibles.
Chaque investissement doit donc être analysé séparément afin d’éviter les doublons fiscaux et les erreurs déclaratives.
Quelle différence entre loi Malraux, déficit foncier et Monuments Historiques ?
La loi Malraux permet une réduction d’impôt calculée sur les travaux de restauration éligibles. Le déficit foncier repose sur la déduction de certaines charges et travaux des revenus fonciers, avec une imputation possible sur le revenu global dans certaines limites. Le dispositif Monuments Historiques permet, sous conditions, de déduire des charges liées à des immeubles classés ou inscrits.
Ces dispositifs répondent à des logiques différentes. Le Malraux vise les contribuables fortement imposés qui recherchent une réduction d’impôt directe et un bien ancien restauré. Le déficit foncier concerne davantage les investisseurs disposant de revenus fonciers ou réalisant des travaux dans l’ancien. Les Monuments Historiques s’adressent à des profils patrimoniaux acceptant un cadre très spécifique.
Pour comparer ces solutions, consultez notre article : Malraux, Monument Historique ou Denormandie : quel dispositif défiscalisant choisir ?.
Faut-il choisir une opération Malraux en AFUL ou en VIR ?
En AFUL, les propriétaires se regroupent au sein d’une association foncière urbaine libre pour organiser l’opération. En VIR, la vente d’immeuble à rénover prévoit les travaux à la charge du vendeur dans un cadre contractuel spécifique.
Comparez les contrats concrets : responsable des travaux, garanties, prix, appels de fonds, calendrier, dépassements éventuels et procédure en cas de retard. Les sigles ne suffisent pas à apprécier la qualité de l’opérateur ou la bonne exécution du chantier.
Dans quelles villes investir en loi Malraux ?
Les villes à privilégier sont celles qui combinent patrimoine ancien, demande locative, centre-ville recherché et liquidité à long terme. Des villes comme Lyon, Bordeaux, Toulouse, Rennes, Tours, Dijon, Aix-en-Provence, Nice ou Auxerre peuvent être étudiées selon le profil de l’investisseur et les opérations disponibles.
Le choix ne doit pas se limiter à l’éligibilité au dispositif. Il faut analyser la qualité de l’adresse, le prix du foncier, la quote-part de travaux, le marché locatif, la typologie du logement et la perspective de revente après la période d’engagement.
Pour comparer les villes et régions, consultez notre guide : où investir en loi Malraux en 2026.
La loi Malraux est-elle adaptée à tous les investisseurs ?
Non. La loi Malraux s’adresse plutôt à des contribuables fortement imposés, capables de financer un investissement immobilier avec travaux et de respecter neuf années de location après la mise en location du bien.
Elle peut être pertinente pour un investisseur qui recherche un actif ancien restauré, une réduction d’impôt importante et une logique patrimoniale de moyen ou long terme. Elle est en revanche moins adaptée à un investisseur qui souhaite une opération courte, très liquide ou principalement orientée rendement immédiat.
La pertinence dépend aussi de l’impôt réellement dû. Une réduction théorique élevée n’a d’intérêt que si elle peut être utilisée dans de bonnes conditions.
Quels sont les principaux risques d’un investissement Malraux ?
Les principaux risques concernent le prix d’acquisition, le coût des travaux, le calendrier du chantier, la qualité de l’opérateur, la demande locative et la revente après la période d’engagement.
Une opération peut être fiscalement attractive, mais peu pertinente si le foncier est surpayé, si la demande locative est insuffisante ou si le bien est difficile à revendre. L’investisseur doit donc analyser l’opération comme un investissement immobilier complet, et pas seulement comme un outil de réduction d’impôt.
Que se passerait-il en cas de modification du dispositif Malraux ?
Les règles applicables à une opération dépendent en principe du cadre fiscal en vigueur au moment où l’investissement est engagé et où les conditions du dispositif sont réunies. Une modification future du dispositif ne remet pas automatiquement en cause les opérations déjà réalisées dans les conditions applicables à leur date.
Il reste toutefois nécessaire de vérifier la situation exacte de chaque opération, notamment la date de demande de permis, la déclaration préalable, le calendrier des travaux et les conditions d’éligibilité retenues.
Pourquoi réaliser une simulation Malraux avant d’investir ?
Une simulation Malraux permet de mesurer l’impact réel de l’opération sur votre impôt, votre trésorerie, votre effort d’épargne et votre patrimoine. Elle permet aussi de comparer plusieurs opérations, plusieurs villes et plusieurs calendriers de travaux.
Elle doit tenir compte de votre impôt actuel, de son évolution prévisible, du montant des travaux, du taux applicable, du financement, des loyers attendus, des charges et de votre horizon de détention.
Vous pouvez demander une estimation personnalisée depuis notre page dédiée : réaliser une simulation de défiscalisation Malraux.
Que devient la réduction Malraux si elle dépasse mon impôt ?
Pour les opérations relevant du régime depuis 2017, la fraction non utilisée peut être imputée sur les trois années suivantes. Elle n’est pas remboursée comme un crédit d’impôt.3
Exemple simplifié : 27 000 € de réduction pour une année et 20 000 € d’impôt disponible permettent d’imputer 20 000 € et de reporter 7 000 €. Il faut ensuite tenir compte des nouvelles réductions et de l’impôt des années suivantes. Un suivi annuel est nécessaire pour ne pas perdre un report arrivé à échéance.
Peut-on investir en Malraux par une SCI ?
Le dispositif peut s’appliquer par une société non soumise à l’impôt sur les sociétés, sous les conditions prévues pour l’immeuble et les associés. Les revenus doivent relever des revenus fonciers et les associés concernés doivent conserver leurs parts jusqu’à la fin de l’engagement de location. Une SCI à l’IS ne relève pas de ce mécanisme de réduction d’impôt sur le revenu.2
Peut-on démembrer la propriété d’un bien Malraux ?
Le régime exclut en principe les immeubles ou parts démembrés. Un démembrement pendant la période d’engagement peut entraîner une reprise de l’avantage, sous réserve notamment des dispositions particulières liées au décès d’un membre d’un couple imposé en commun. Une donation de nue-propriété doit donc être étudiée avant tout engagement avec le notaire.1
Découvrez nos programmes éligibles à la loi Malraux
K&P Finance sélectionne des opérations Malraux selon plusieurs critères : emplacement, qualité patrimoniale de l’immeuble, cohérence du prix, montant des travaux, potentiel locatif et accompagnement de l’opérateur.
Vous souhaitez étudier une opération Malraux ?
K&P Finance vous accompagne dans l’analyse de votre situation fiscale, le choix du dispositif, la sélection d’un programme éligible et l’évaluation de l’impact réel sur votre patrimoine.
Être rappelé par un conseiller
À lire aussi sur la loi Malraux
Références :
1. CGI, article 199 tervicies : conditions, plafond et reprise de la réduction.
2. BOFiP – Malraux : contribuables, sociétés et secteurs éligibles.
3. BOFiP – Malraux : calcul, plafonds, report et exclusion du plafonnement global.
4. BOFiP – Malraux : engagement, délai et durée de location.
5. BOFiP – Malraux : obligations déclaratives et pièces du dossier.
Dispositifs liés à cette publication :
Articles qui pourraient vous intéresser
Déficit foncier ou loi Malraux : comparez les dispositifs 2026, déduction fiscale, réduction d’impôt, travaux, plafonds, cumul et profils.
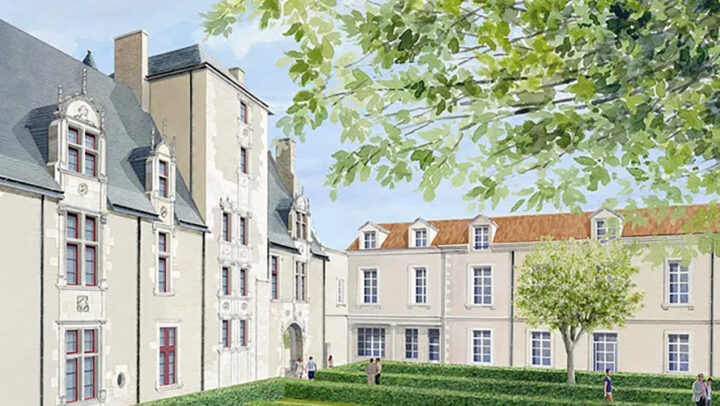
Exemples chiffrés loi Malraux : calcul de réduction d’impôt, plafond de 400 000 €, taux 22 % ou 30 %, AFUL, VIR et avis K&P Finance.
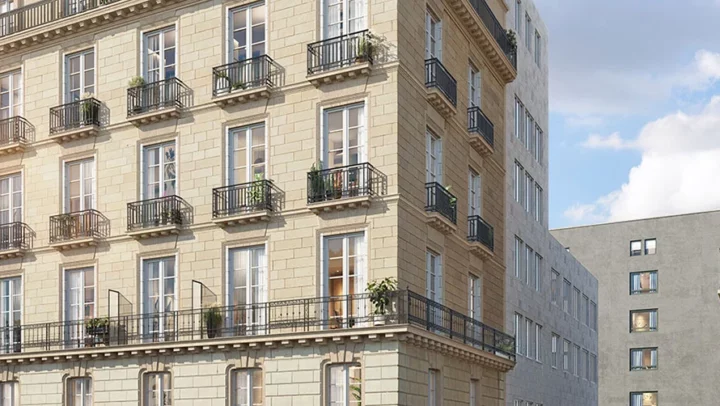
Découvrez comment déclarer un investissement Malraux : 2042 RICI, 2044 spéciale, travaux éligibles, justificatifs et erreurs à éviter.
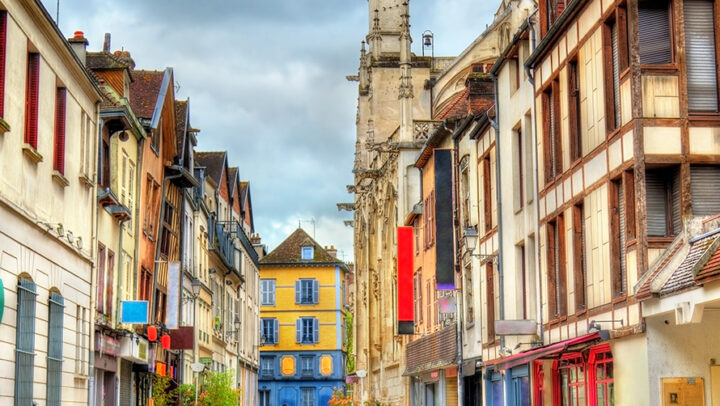
Où investir en loi Malraux en 2026 ? Comparez les villes et régions à privilégier selon le patrimoine, la demande locative, la fiscalité et la revente.
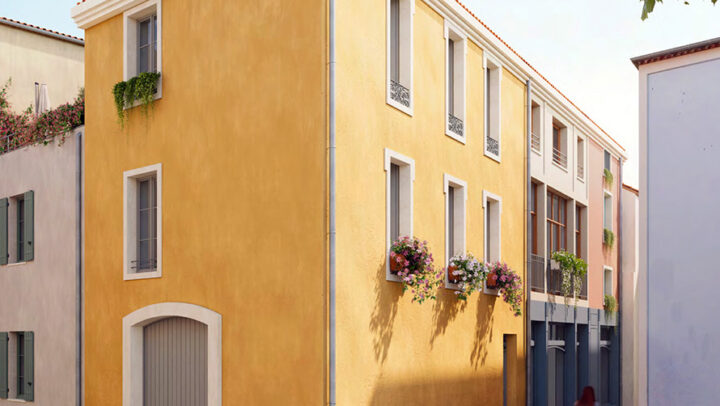
Malraux, Monuments Historiques ou déficit foncier : comparez les dispositifs 2026, réduction d’impôt, déduction fiscale, travaux, plafonds et profils.
