

Le dispositif du Logement Locatif Intermédiaire (LLI) : explications, exemples et avis
TVA réduite et crédit d'impôt sur la taxe foncière jusqu'à 20 ans
Le Logement Locatif Intermédiaire (LLI) permet aux particuliers d’acheter un bien neuf ou rénové via une société (SCI, SARL de famille…) et de profiter d’avantages cumulables : TVA réduite, crédit d’impôt sur la taxe foncière et loyers sécurisés pour répondre à la pénurie de logements dans les zones tendues. Découvrez dans ce guide complet les investissements éligibles, le principe, le mécanisme fiscal, un exemple chiffré, les conditions de location et nos conseils d’experts.

Mis à jour le 28 septembre 2026
Par Sophie Bequet
5 minutes
Partager
Sommaire
- Investissements concernés par le dispositif LLI
- Le principe du Logement Locatif Intermédiaire
- Le mécanisme du Logement Locatif Intermédiaire
- Découvrez nos biens éligibles au dispositif LLI
- Exemple de défiscalisation LLI
- Les conditions du Logement Locatif Intermédiaire
- Les conditions de mise en location intermédiaire
- Conséquences pratiques du dispositif LLI
- Plafonnement du dispositif LLI
- Le dispositif LLI : une alternative à la loi Pinel
- Notre avis sur le Logement Locatif Intermédiaire (LLI)
Investissements concernés par le dispositif LLI
Le dispositif de Logement Locatif Intermédiaire (LLI) s’adresse aux investisseurs qui acquièrent des logements neufs ou réhabilités situés dans des zones tendues (A bis, A, B1), où la pression locative est élevée et l’offre insuffisante.
Depuis 2024, les particuliers peuvent profiter du LLI, à condition d’acheter le logement via une personne morale (généralement une SCI). Le bien doit être loué, nu ou meublé, en résidence principale.
Les résidences de services (étudiantes, seniors, etc.) sont également éligibles si elles respectent la liste de meubles réglementaires et les plafonds de loyers meublés.
Le principe du Logement Locatif Intermédiaire
Initialement réservé aux bailleurs institutionnels, le LLI est ouvert aux investisseurs particuliers depuis la loi de finances 2024. Il vise à soutenir la production de logements intermédiaires destinés aux classes moyennes.
Le logement doit relever d’une opération éligible et respecter les conditions de location du LLI. Les règles de maintien de la TVA réduite s’apprécient sur une période pouvant aller jusqu’à vingt ans, avec des dispositions particulières en cas de cession. L’acquisition s’effectue par l’intermédiaire d’une personne morale.
Le mécanisme du Logement Locatif Intermédiaire
- Une TVA à 10 % pour une acquisition éligible en métropole. À prix hors taxe identique, le passage de 20 % à 10 % réduit le prix TTC de 8,33 %. Une remise commerciale éventuelle doit être distinguée de cet effet fiscal.
- Une créance fiscale liée à la taxe foncière. La société éligible peut bénéficier d’une créance correspondant à la taxe foncière et aux impositions admises, hors taxe d’enlèvement des ordures ménagères. La durée peut atteindre vingt ans, diminuée des années d’exonération totale de taxe foncière. Les conditions d’imputation ou de remboursement dépendent de la situation de la société.
Pour les conditions d’éligibilité et les possibilités d’investissement, consultez notre présentation du Logement Locatif Intermédiaire.
Découvrez nos biens éligibles au dispositif LLI
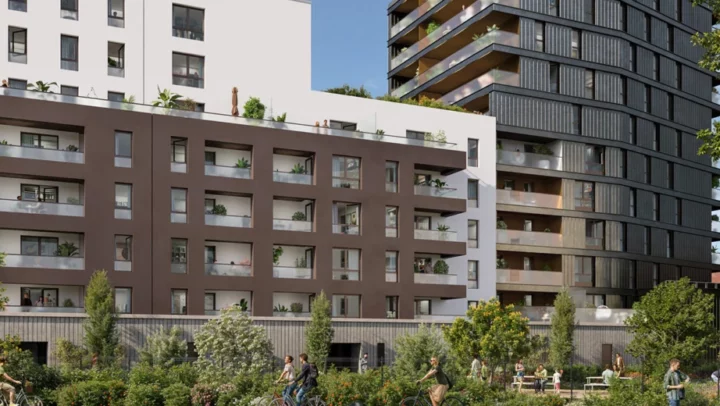
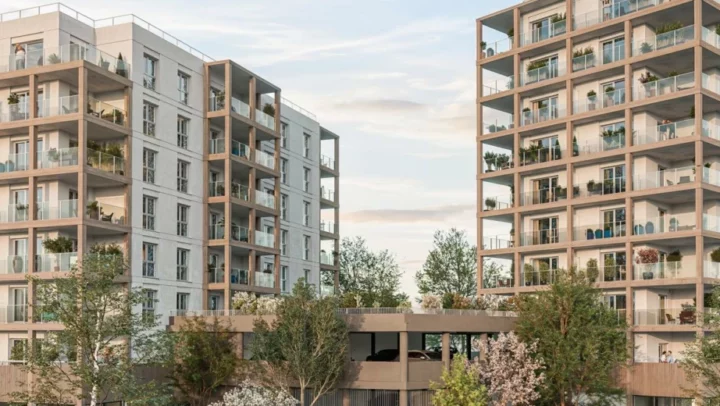
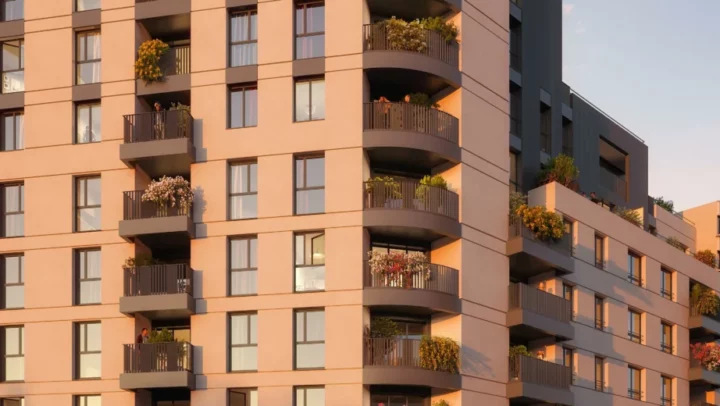
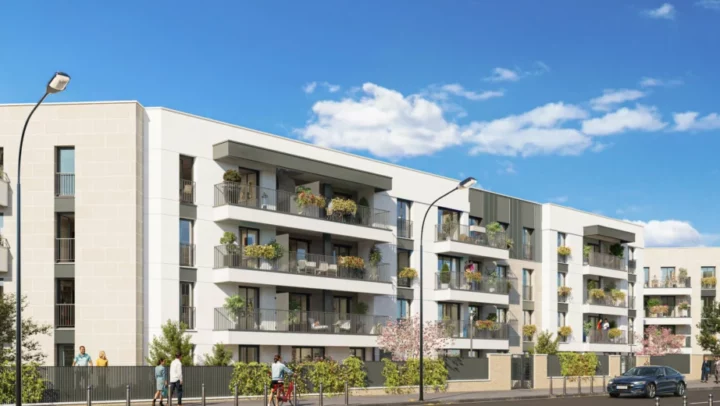
Exemple de défiscalisation LLI
Prenons un appartement de 60 m² en zone A, supposé éligible au LLI, avec un prix de référence de 300 000 € TTC à 20 % de TVA. Pour isoler l’effet de la TVA, nous conservons le même prix hors taxe dans les deux situations. Cet exemple porte sur le prix du logement, hors frais d’acquisition, de financement et de société.
| Calcul | Montant |
|---|---|
| Prix hors taxe : 300 000 € ÷ 1,20 | 250 000 € |
| Prix TTC avec TVA à 20 % | 300 000 € |
| Prix TTC avec TVA à 10 % : 250 000 € × 1,10 | 275 000 € |
| Écart de prix lié à la TVA | 25 000 € |
| Écart rapporté au prix TTC de référence | 8,33 % |
Pour la taxe foncière, supposons qu’une année donnée le montant ouvrant droit à la créance soit de 1 200 €, hors taxe d’enlèvement des ordures ménagères. Sous réserve des conditions applicables, la créance de cette année serait de 1 200 €. Son encaissement et sa durée doivent être vérifiés pour la société et le logement concernés.
Une projection sur plusieurs années nécessite de préciser le calendrier de détention, les exonérations éventuelles et l’évolution de la taxe. Elle doit être distinguée des 25 000 € d’écart de prix à l’achat. La rentabilité dépend aussi du loyer effectivement pratiqué, des charges, du financement, de la vacance et du prix de revente.
Les conditions du Logement Locatif Intermédiaire
- Acquisition via une SCI ou autre personne morale.
- Engagement de location de 15 à 20 ans (revente anticipée = perte des avantages).
- Performance énergétique : RE2020 ou gain de 2 classes pour les rénovations.
- Location nue ou meublée, exclusivement en résidence principale.
Les conditions de mise en location intermédiaire
- Les loyers doivent respecter un plafond en fonction de la situation du bien. Pour les baux conclus ou renouvelés en 2026, voici les plafonds mensuels à retenir :
| Plafonds de loyer mensuel (LLI 2026) | ||||
|---|---|---|---|---|
| Zone | A bis | A | B1 | B2* |
| Plafond €/m² | 19,71 € | 14,64 € | 11,80 € | 10,26 € |
| Coefficient multiplicateur (surface) | 0,7 + 19/S | 0,7 + 19/S | 0,7 + 19/S | 0,7 + 19/S |
| Exemple pour 60 m² | 0,7 + 19/60 = 1,016 → 1,02 | 0,7 + 19/60 = 1,016 → 1,02 | 0,7 + 19/60 = 1,016 → 1,02 | 0,7 + 19/60 = 1,016 → 1,02 |
| S = surface habitable + ½ des annexes (max 8 m²). Le coefficient est arrondi à la 2e décimale et ne peut excéder 1,2. | ||||
- Les locataires sont également soumis à des plafonnements de revenus. Pour les baux conclus ou renouvelés en 2026, voici les plafonds annuels de ressources :
| Composition du foyer du locataire habitant |
Plafonds de ressources (€) | |||
|---|---|---|---|---|
| A bis | A | B1 | B2 et C | |
| Personne seule | 44 344 | 44 344 | 36 144 | 32 530 |
| Couple | 66 276 | 66 276 | 48 268 | 43 439 |
| Personne seule ou couple + 1 pers. à charge |
86 878 | 79 666 | 58 043 | 52 239 |
| Personne seule ou couple + 2 pers. à charge |
103 727 | 95 427 | 70 073 | 63 066 |
| Personne seule ou couple + 3 pers. à charge |
123 415 | 112 968 | 82 432 | 74 189 |
| Personne seule ou couple + 4 pers. à charge |
138 874 | 127 122 | 92 900 | 83 611 |
| Majoration par pers. à charge à partir de la 5e |
15 471 | 14 164 | 10 364 | 9 325 |
| (1) Pour la liste des communes classées en A bis, A, B1, B2 et C, voir : Zones ABC 2026 : Liste des communes. |
||||
- Au terme des quinze à vingt années d’engagement, le propriétaire peut disposer librement de son bien, sans aucune contrainte fiscale.
- La location doit débuter dans les 12 mois suivant la livraison du bien.
Conséquences pratiques du dispositif LLI
- Demande locative soutenue dans les zones tendues : revenus sécurisés.
- Potentiel de plus-value à long terme.
- Détention en SCI permettant une transmission fractionnée donc optimisée.
- Liberté totale de revente ou relocation après la période d’engagement.
Plafonnement du dispositif LLI
Le LLI étant exclu du plafond global des niches fiscales, il peut se cumuler avec d’autres dispositifs (Malraux, Monuments Historiques, etc.) sans être limité par le plafond annuel de 10 000 €.
Le dispositif LLI : une alternative à la loi Pinel
La loi Pinel a disparu définitivement le 31 décembre 2024, ses taux ayant été progressivement réduits. Le LLI apparaît comme une alternative durable et plus souple pour défiscaliser dans le neuf.
Notre avis sur le Logement Locatif Intermédiaire (LLI)
Le LLI mérite d’être étudié lorsque le prix d’achat, le loyer plafonné et la durée de détention correspondent au projet patrimonial. Dans l’exemple présenté, l’effet de la TVA représente 25 000 € sur un prix de référence de 300 000 € TTC. La créance liée à la taxe foncière complète l’analyse, selon les conditions et le calendrier propres à l’opération.
Avant de choisir un programme, nous comparons le coût total de l’acquisition, le loyer réaliste, les dépenses conservées par le bailleur, les frais de la société et les modalités de sortie. Une économie fiscale ne garantit ni l’occupation du logement ni une plus-value à la revente.
Les plafonds de loyers et de ressources permettent de vérifier le cadre locatif. Notre FAQ sur le LLI complète les questions pratiques de détention et de location.
Dispositifs liés à cette publication :
Articles qui pourraient vous intéresser
Investir en LLI : TVA à 10 %, crédit d’impôt sur la taxe foncière, achat en société, loyers et durée de détention. Les réponses à vos questions.
Comment calculer votre taxe foncière en 2026 ? Exonérations, logement neuf, location et nue-propriété : les règles pour anticiper votre budget.
Exemples chiffrés Denormandie : calcul de la réduction d’impôt, taux 12 %, 18 %, 21 %, plafond 300 000 €, travaux 25 %, avis et points de vigilance.
Exemples chiffrés loi Malraux : calcul de réduction d’impôt, plafond de 400 000 €, taux 22 % ou 30 %, AFUL, VIR et avis K&P Finance.
Calculez l’amortissement Jeanbrun : base à 80 %, taux, plafond du foyer et déficit foncier. Exemples dans le neuf et l’ancien rénové.