


LLI 2026 : avantages fiscaux, conditions et questions fréquentes
Achat en société, TVA réduite et location encadrée : les repères avant d’investir en LLI
Le Logement Locatif Intermédiaire (LLI) permet d’investir, par l’intermédiaire d’une société, dans un logement à loyers encadrés. Sous conditions, l’opération bénéficie d’une TVA à 10 % et d’un crédit d’impôt lié à la taxe foncière pouvant durer jusqu’à vingt ans. Cette FAQ vous aide à préparer votre projet : achat en société, logements et communes éligibles, loyers, locataires, fonctionnement des avantages fiscaux, durée de détention et budget à prévoir.

Mis à jour le 11 septembre 2026
Par Sophie Bequet
7 minutes
Partager
Le Logement Locatif Intermédiaire s’adresse aux investisseurs qui souhaitent constituer un patrimoine locatif en proposant des loyers encadrés. Son intérêt se lit à deux moments : un prix d’achat bénéficiant d’une TVA réduite, puis un crédit d’impôt lié à la taxe foncière pendant l’exploitation du logement.
Pour un particulier, le projet passe par une société. Il associe donc le choix d’un bien immobilier, un financement et une organisation de détention adaptée à un investissement de long terme. La qualité de l’emplacement et le loyer réalisable restent au cœur de l’étude.
Pour une présentation d’ensemble, consultez notre page dédiée à l’investissement en Logement Locatif Intermédiaire.
À retenir – Investir en LLI en 2026
- TVA à 10 % pour les opérations éligibles.
- Crédit d’impôt lié à la taxe foncière pouvant courir jusqu’à vingt ans, sous conditions.
- Achat via une société pour l’investisseur particulier.
- Location à usage de résidence principale, avec des loyers et des ressources encadrés.
- Programme éligible selon sa localisation et ses caractéristiques.
- Horizon de détention long, à intégrer au financement et au projet patrimonial.
Vous envisagez un investissement en LLI ? K&P Finance vous accompagne dans la sélection du programme et l’étude du prix, du loyer, du financement et de l’effort d’épargne, en fonction de vos objectifs.
FAQ – Logement Locatif Intermédiaire en 2026
Qu’est-ce que le Logement Locatif Intermédiaire (LLI) ?
Le LLI propose des logements à loyers encadrés aux ménages dont les ressources respectent des plafonds. L’investisseur bénéficie d’avantages fiscaux en contrepartie d’une location à usage de résidence principale dans les conditions du dispositif.[1]
Quels sont les deux avantages fiscaux majeurs du LLI ?
Une TVA à 10 % à l’achat et un crédit d’impôt lié à la taxe foncière, jusqu’à vingt ans, sous conditions. Le premier réduit le coût TTC de l’opération ; le second compense la taxe foncière éligible supportée par la société.[1][2]
Voici l’effet de la TVA sur un logement vendu 200 000 € hors taxe, en conservant le même prix HT :
| Hypothèse | TVA | Prix TTC |
|---|---|---|
| TVA à 20 % | 40 000 € | 240 000 € |
| TVA LLI à 10 % | 20 000 € | 220 000 € |
L’écart est de 20 000 €, hors frais d’acquisition et de financement. Pour comparer deux programmes, examinez aussi leur prix au mètre carré, leur emplacement et leurs prestations.
Qui peut investir et sous quelle forme juridique ?
Un particulier investit par l’intermédiaire d’une personne morale, par exemple une SCI, et non par un achat en nom propre. Le choix de la société et de son régime fiscal doit correspondre au mode de location, au financement et au projet patrimonial.[1]
Dans quelles communes peut-on investir en LLI ?
Les zones A bis, A et B1 constituent les principaux territoires concernés. Le dispositif s’étend aussi à certains autres secteurs, notamment des communes engagées dans une opération de revitalisation de territoire.[1]
L’éligibilité s’examine à l’échelle de l’opération : une adresse en zone tendue ne suffit pas. Avant de réserver, vérifiez les conditions applicables au programme et les documents qui justifient son régime LLI.
Quels types de logements sont éligibles en 2026 ?
Le LLI peut concerner une construction neuve, une transformation de locaux en logements ou une acquisition-amélioration répondant aux exigences énergétiques du dispositif. Le programme doit également respecter les conditions de localisation et, lorsqu’elles s’appliquent, de mixité.[1]
Pour l’investisseur, la sélection porte aussi sur des critères immobiliers concrets : qualité du plan, accès aux transports, charges prévues et demande locative correspondant à la typologie du logement.
Faut-il louer le logement nu ou meublé ?
Les deux modes de location sont possibles dans le cadre prévu par les textes, à usage de résidence principale. Le meublé et les résidences services disposent de plafonds spécifiques pour les loyers et, le cas échéant, les services.[1]
Le mode de location doit donc être choisi avec le régime fiscal de la société et les engagements du programme. Un projet de location saisonnière ne répond pas à cette condition de résidence principale.
Quels plafonds de loyers appliquer en 2026 ?
Pour la location nue en métropole, les plafonds mensuels de référence sont de 19,71 €/m² en A bis, 14,64 €/m² en A et 11,80 €/m² en B1, hors charges et avant application du coefficient de surface.[4]
Le loyer retenu dans votre prévisionnel doit respecter le plafond calculé pour le logement et rester cohérent avec le marché local. Un plafond réglementaire n’est pas une garantie de loyer réalisable.
Retrouvez les montants par zone, le coefficient et les ressources des locataires dans nos tableaux des plafonds de loyers et de ressources 2026.
Quand vérifier les ressources des locataires ?
Les ressources s’apprécient à la conclusion du bail, puis pour chaque nouveau locataire. Une hausse de revenus pendant le bail ne remet pas, à elle seule, en cause l’éligibilité initiale.[1]
Conservez les justificatifs avec le dossier locatif. Cette organisation facilite le suivi du bien, que vous assuriez la gestion vous-même ou que vous la confiiez à un professionnel.
Comment fonctionne le crédit d’impôt lié à la taxe foncière ?
La société règle la taxe foncière et déclare une créance fiscale. Celle-ci couvre la taxe éligible et certaines taxes annexes, hors taxe d’enlèvement des ordures ménagères. Les années d’exonération totale réduisent la durée disponible.
La créance s’impute sur l’IS ; des règles de remboursement s’appliquent, avec remboursement immédiat notamment pour les sociétés non redevables de l’IS. Les dates de paiement et de remboursement sont à intégrer à la trésorerie.[2]
Le LLI est-il inclus dans le plafond global des niches fiscales ?
Non. La TVA réduite et la créance d’impôt foncier de la société ne relèvent pas du plafond annuel de 10 000 € applicable à certains avantages d’impôt sur le revenu. Vous pouvez envisager d’autres investissements défiscalisants dans votre patrimoine, en respectant les conditions propres à chacun.[1][2]
Sur quelle durée envisager un investissement LLI ?
Le LLI s’inscrit dans une détention longue. Le régime de TVA prévoit un suivi sur vingt ans, avec des possibilités de cession à partir de la onzième année, limitées à 50 % des logements pendant les quinze premières années. Pour un investissement portant sur un seul logement, cela conduit à préparer une revente après quinze ans dans le cadre de cette exception.[3]
Le crédit d’impôt foncier peut, lui, courir jusqu’à vingt ans. Les dates et engagements propres à l’opération doivent figurer dans votre prévisionnel.[2]
Que se passe-t-il en cas de revente anticipée ou de non-respect des conditions ?
Une sortie des conditions du dispositif peut entraîner un complément de TVA, sauf exception applicable à la cession. Il faut chiffrer cette conséquence à partir des dates et des caractéristiques de l’opération.[3]
Lorsque le régime est remis en cause, le texte prévoit l’arrêt du crédit d’impôt foncier pour les exercices suivants. Cette règle ne signifie pas la restitution automatique de tous les crédits antérieurs régulièrement obtenus.[2]
Le LLI est-il une alternative au Pinel ?
Oui, pour certains projets locatifs. Le Pinel est fermé aux nouvelles acquisitions depuis le 1er janvier 2025 ; les investissements antérieurs continuent de suivre leurs engagements.[5]
Le LLI repose sur un achat via une société, une TVA réduite et un crédit d’impôt foncier. L’intérêt du projet se compare à partir du prix, du loyer, du financement et de la durée de détention envisagée.
Quels éléments comparer avant de choisir un programme LLI ?
Étudiez le coût complet et l’effort d’épargne, en rapprochant :
- le prix d’acquisition, les frais et l’apport mobilisé ;
- le loyer réaliste, les charges non récupérables et la gestion ;
- les mensualités, l’assurance du prêt et les frais de fonctionnement de la société ;
- le calendrier du crédit d’impôt et une réserve pour les imprévus ;
- la durée de détention et les conditions de revente.
Une comparaison utile doit aussi tester une période sans locataire ou des charges plus élevées. Notre article sur le budget et l’effort d’épargne d’un investissement locatif présente une méthode de calcul à adapter aux flux propres au LLI.
Découvrez nos biens éligibles au dispositif LLI
Comparez les localisations, les typologies et les prix de notre sélection. Pour chaque opération, l’étude permet de rapprocher les conditions du programme de votre budget et de votre horizon de détention.
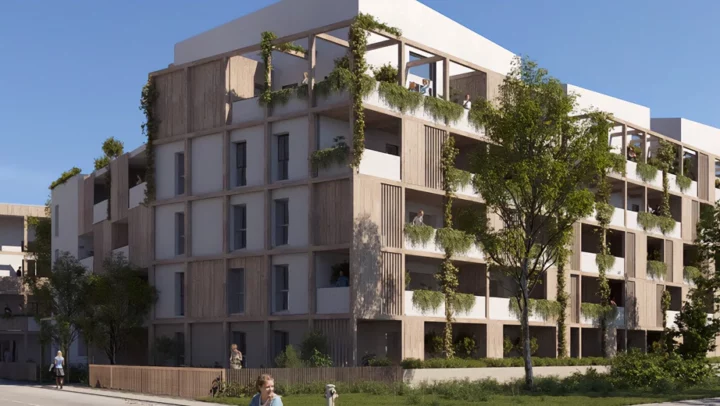
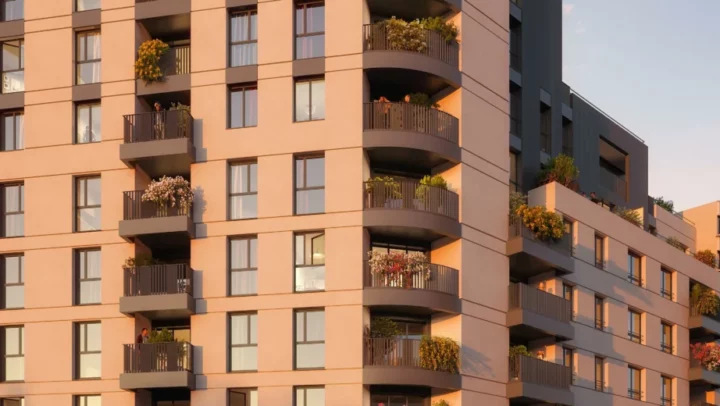
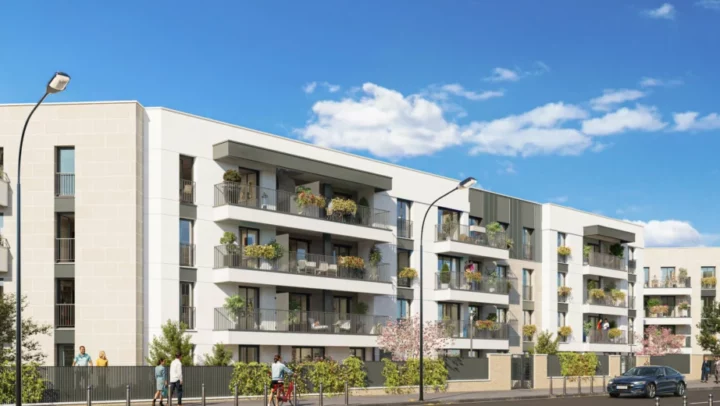
Le LLI peut répondre à un objectif de constitution de patrimoine ou de préparation de revenus futurs. Le choix final repose sur un logement adapté à la demande locale et sur un budget que vous pouvez tenir dans la durée.
À lire aussi – Préparer votre investissement locatif
Références :
1. Code général des impôts, article 279-0 bis A — TVA à 10 %, personnes morales, localisation, logements et conditions locatives ; version en vigueur au 11 septembre 2026.
2. Code général des impôts, article 220 Z septies — Créance liée à la taxe foncière, durée, imputation, remboursement et cessation du dispositif.
3. Code général des impôts, article 284, II bis — Complément de TVA et exceptions liées aux cessions de logements intermédiaires.
4. BOFiP — Plafonds de loyer et de ressources pour 2026, publié le 10 mars 2026 ; plafonds de référence pour la location nue auxquels renvoie l’article 279-0 bis A.
5. Code général des impôts, article 199 novovicies — Échéance des nouvelles acquisitions Pinel et poursuite des engagements existants.
Dispositif lié à cette publication :
Articles qui pourraient vous intéresser
Investir via une SCI ou une société immobilière : IR, IS, transmission, fiscalité, CIOP, Girardin IS, plus-value, IFI et limites à connaître.
CIOP ou Girardin IS : comparez crédit d’impôt, déduction fiscale, trésorerie, conditions et avantages pour une société qui investit outre-mer.
Guide complet pour acheter une chambre EHPAD en 2026 : bail commercial, rendement, fiscalité LMNP, TVA, gestionnaire, revente, risques et pièges à éviter.
Guide 2026 pour acheter une chambre EHPAD d’occasion : bail commercial, rendement, gestionnaire, fiscalité LMNP, TVA, revente, risques et points à vérifier.
Exemples chiffrés loi Malraux : calcul de réduction d’impôt, plafond de 400 000 €, taux 22 % ou 30 %, AFUL, VIR et avis K&P Finance.
