


Mis à jour le 21 septembre 2026
Par Sophie Bequet
Loi Denormandie : investir dans l’immobilier ancien rénové avec réduction d’impôt
La loi Denormandie permet d’investir dans un logement ancien rénové et de bénéficier, en métropole, d’une réduction d’impôt de 12 %, 18 % ou 21 % selon la durée totale de location. Ouvert aux acquisitions éligibles jusqu’au 31 décembre 2027, le dispositif associe travaux, location nue et respect de plafonds de loyers et de ressources. K&P Finance vous accompagne dans le choix d’un programme et l’étude du financement, de l’avantage fiscal et de l’effort d’épargne prévisionnel.
Dans ce guide, nous allons détailler :
- Les investissements éligibles et les zones concernées.
- Le principe et le mécanisme de la Loi Denormandie.
- Les conditions à respecter, les travaux éligibles et les obligations de mise en location.
- Le plafonnement et les avantages fiscaux.
- Des conseils pratiques et notre avis sur ce dispositif.
Sommaire
- Pourquoi investir avec la Loi Denormandie ?
- Réalisez votre simulation d’investissement en loi Denormandie
- Les zones et travaux éligibles en 2026
- Principes et mécanisme de la défiscalisation
- Les conditions de mise en location
- Nos conseils pour optimiser votre investissement Denormandie
- Découvrez nos biens éligibles à la loi Denormandie
- Avantages et inconvénients de la Loi Denormandie
- Un dispositif au service de la revitalisation et de la défiscalisation
Quels avantages vous offre le dispositif Denormandie ?
Bénéficiez d’une étude personnalisée réalisée par un expert du dispositif Denormandie.
Réponse rapide, confidentielle et sans engagement.
La loi Denormandie, instaurée en 2019 et prolongée jusqu’au 31 décembre 2027, est un dispositif de défiscalisation immobilière destiné à encourager la rénovation de logements anciens et la transformation de locaux en logements. Elle concerne des communes éligibles ainsi que certaines copropriétés en difficulté répondant aux critères légaux. La réduction, calculée sur un prix de revient plafonné, est répartie sur les années de location : elle peut atteindre 21 % au total sur douze ans en métropole.
Sur notre site, nous vous proposons :
- Des biens immobiliers éligibles à la Loi Denormandie : Sélectionnés pour leur potentiel de revalorisation et leur situation géographique en centre-ville (communes Action Cœur de Ville, zones à revitaliser, etc.).
- Des simulations d’investissement personnalisées : Pour évaluer la rentabilité et le montant de la réduction d’impôt auquel vous pourriez prétendre, en tenant compte de votre situation fiscale.
L’objectif : vous accompagner pour conjuguer investissement immobilier et optimisation fiscale, tout en participant à la modernisation du parc immobilier dans les centres-villes en difficulté.
Pourquoi investir avec la Loi Denormandie ?
1. Un dispositif de défiscalisation incitatif
- Réduction d’impôt directe : jusqu’à 21 % du prix de revient éligible en métropole, dans la limite de 300 000 € par contribuable et par an, et de 5 500 €/m² de surface habitable.
- Engagement initial de six ou neuf ans : des prorogations permettent de porter la durée totale à douze ans.
- Fraction annuelle dès le fait générateur : seule la fraction de réduction correspondant à l’année est imputable, pas l’avantage total. Le fait générateur dépend de l’acquisition d’un logement déjà rénové ou de l’achèvement des travaux réalisés après l’achat.
2. Des biens situés en cœur de ville
Le Denormandie permet notamment d’étudier des biens dans des communes du programme Action Cœur de Ville ou couvertes par une convention d’opération de revitalisation du territoire (ORT). L’éligibilité n’est pas limitée au seul centre-ville d’une commune concernée. Certains logements en copropriété en difficulté relèvent également du dispositif.
Pour sélectionner un programme, nous examinons le prix après travaux, la demande de location à l’année, les transports, les services et les charges. Le statut de commune éligible ne garantit ni le niveau de loyer ni la valorisation du bien.
Réalisez votre simulation d’investissement en loi Denormandie
- Un outil de simulation d’investissement Denormandie : Renseignez vos données (tranches d’imposition, budget, etc.) et obtenez une estimation chiffrée de la réduction d’impôt, des flux de trésorerie et de la rentabilité à long terme.
Obtenir votre simulation Denormandie
Complétez quelques informations pour estimer votre réduction d’impôt avec le dispositif Denormandie.
Demandez votre simulation personnalisée en moins d’une minute !
- Simulation gratuite
- Sans engagement
- Réponse sous 48h
Grâce à notre équipe d’experts en Loi Denormandie, vous bénéficiez :
- D’un accompagnement personnalisé : De l’analyse de votre situation fiscale jusqu’à la finalisation de l’acquisition.
- D’une veille permanente sur les communes éligibles (Action Cœur de Ville, ORT) et les meilleures opportunités de rénovation.
Pour approfondir la loi Denormandie
Les zones et travaux éligibles en 2026
1. Secteurs concernés par la loi Denormandie
Deux voies d’éligibilité doivent être distinguées :
- La commune : elle figure parmi celles prévues par les textes pour leur besoin de réhabilitation ou elle a conclu une convention ORT applicable.
- La copropriété : le logement est situé dans une copropriété concernée par la procédure d’administration provisoire prévue par la loi, ou incluse dans une opération de requalification des copropriétés dégradées.
La présence en zone A, B1 ou B2 ne suffit pas à établir l’éligibilité Denormandie. Ce zonage sert notamment au calcul des plafonds locatifs. Pour examiner la localisation, consultez les conditions officielles et le simulateur des communes Denormandie.
2. Nature et montant des travaux
Les travaux facturés par une entreprise doivent représenter au moins 25 % du coût total de l’opération. Ce ratio doit être vérifié à partir du détail des dépenses retenues. Il ne s’agit pas de 25 % du seul prix d’achat.
Les travaux d’amélioration peuvent porter sur la modernisation, l’assainissement, l’aménagement ou certaines créations de surfaces, dans le cadre admis par les textes. Les exigences énergétiques restent à vérifier séparément.
Pour les logements situés en métropole, les conditions énergétiques combinent :
- Une consommation conventionnelle d’énergie primaire après travaux inférieure à 331 kWh/m²/an, selon l’évaluation réglementaire applicable.
- Et, soit une diminution de cette consommation d’au moins 30 % pour un logement individuel ou 20 % pour un logement en bâtiment collectif soumis au statut de la copropriété, soit le respect des performances requises pour au moins deux des cinq catégories de travaux prévues : toiture, murs extérieurs, parois vitrées extérieures, chauffage et eau chaude sanitaire.
La voie des deux catégories de travaux n’est pas réservée aux logements dont le DPE initial serait vierge. Les factures et évaluations doivent établir le respect des exigences techniques ; un DPE après travaux ne remplace pas à lui seul tous les justificatifs nécessaires.
Le recours à un professionnel RGE est recommandé pour les travaux énergétiques. Il ne constitue pas une obligation générale propre au Denormandie ; d’autres aides éventuellement mobilisées peuvent toutefois imposer cette qualification.
Lorsque vous réalisez les travaux après l’achat, ils doivent être achevés au plus tard le 31 décembre de la deuxième année suivant l’acquisition. Pour un achat en 2026, l’échéance est donc le 31 décembre 2028.
Principes et mécanisme de la défiscalisation
La Loi Denormandie a pour ambition de redynamiser les centres-villes dégradés en encourageant la réhabilitation de biens vétustes. En investissant dans ces quartiers, vous bénéficiez d’une réduction d’impôt tout en contribuant à la revitalisation du tissu urbain.
1. Montant et durée de la réduction d’impôt
En métropole, la réduction est de 12 % pour un engagement initial de six ans ou de 18 % pour neuf ans. Les prorogations peuvent porter le taux total à 21 % sur douze ans. La base est le prix de revient éligible, comprenant l’acquisition, les frais admis et les travaux, sous les plafonds de 300 000 € par contribuable et par an et de 5 500 €/m². Le dispositif peut concerner au plus deux logements au titre d’une même année.
| Durée totale | Taux total | Répartition annuelle | Exemple sur une base éligible de 300 000 € |
|---|---|---|---|
| 6 ans | 12 % | 2 % par an | 6 000 € par an pendant 6 ans, soit 36 000 € |
| 9 ans | 18 % | 2 % par an | 6 000 € par an pendant 9 ans, soit 54 000 € |
| 12 ans, après prorogation | 21 % | 2 % par an pendant 9 ans, puis 1 % par an pendant 3 ans | 54 000 € sur les 9 premières années, puis 9 000 €, soit 63 000 € |
Ces montants supposent une base éligible complète, un impôt suffisant et le respect de toutes les conditions. Le Denormandie entre dans le plafonnement global des avantages fiscaux de 10 000 € en métropole : vos autres avantages concernés doivent aussi être pris en compte.
2. Pas de report du surplus
Si la fraction annuelle de réduction dépasse l’impôt sur lequel elle peut s’imputer, la fraction non utilisée n’est ni reportable ni remboursable. La simulation doit donc intégrer votre impôt prévisionnel et les autres avantages fiscaux du foyer.
3. Déductions supplémentaires
Au régime réel, les loyers d’un logement Denormandie sont imposés dans la catégorie des revenus fonciers. Les charges admises, telles que les frais de gestion, certaines assurances, la taxe foncière hors part récupérable sur le locataire et les charges de copropriété après régularisation, se déduisent d’abord de ces revenus.
Un déficit provenant des charges autres que les intérêts et frais d’emprunt assimilés peut ensuite être imputable sur le revenu global, sous conditions et dans la limite de droit commun de 10 700 € par an. Cette possibilité n’équivaut pas à une déduction automatique de chaque dépense du revenu global.
Les intérêts et frais d’emprunt, dont les primes garantissant le remboursement du prêt, relèvent de règles spécifiques. La part du déficit issue des intérêts d’emprunt et frais assimilés est imputable sur les revenus fonciers des dix années suivantes.
4. Avantage supplémentaire
Possibilité de louer à un ascendant ou un descendant, à condition qu’ils ne fassent plus partie de votre foyer fiscal.
5. Non-cumul avec le déficit foncier
Les travaux retenus pour calculer la réduction Denormandie ne peuvent pas être déduits une seconde fois des revenus fonciers. Cela n’interdit pas la déduction des autres charges admises au régime réel. Il faut distinguer précisément les dépenses et vérifier qu’aucune somme ne bénéficie d’un double avantage.
Les conditions de mise en location
1. Location nue pendant 6, 9 ou 12 ans
Le logement doit être loué non meublé comme résidence principale. L’engagement initial est de six ou neuf ans, avec possibilité de prorogation jusqu’à douze ans au total. Un ascendant ou un descendant peut être locataire s’il n’appartient pas au foyer fiscal du propriétaire et respecte les autres conditions. La fin de l’engagement fiscal ne met pas fin au bail : les droits du locataire restent applicables.
2. Plafonds de loyers
Le plafond fiscal mensuel hors charges dépend de la zone du logement et du barème applicable à l’année du bail. Les valeurs ci-dessous doivent être multipliées par le coefficient de surface et peuvent faire l’objet d’une modulation locale. Leur actualisation ne permet pas d’augmenter librement un loyer en cours de bail.
Pour les baux conclus en 2026, les plafonds de loyers applicables sont les suivants :
| Zone | A bis | A | B1 | B2 et C |
|---|---|---|---|---|
| Plafond de loyer | 19,71 €/m² | 14,64 €/m² | 11,80 €/m² | 10,26 €/m² |
| Coefficient | 0,7 + 19/S | 0,7 + 19/S | 0,7 + 19/S | 0,7 + 19/S |
S correspond à la surface habitable augmentée de la moitié des surfaces annexes admises, cette majoration étant plafonnée à 8 m² par logement. Le coefficient 0,7 + 19/S est arrondi à la deuxième décimale et limité à 1,2.
Pour appliquer la formule et identifier les annexes à retenir, consultez notre article sur le calcul de la surface et du loyer Denormandie.
3. Plafonds de ressources des locataires
Pour un bail conclu en 2026, le revenu fiscal de référence à examiner est, en principe, celui de 2024, sous réserve des règles particulières admises pour la situation du locataire. Le plafond dépend de la composition du foyer et de la zone. Pour une personne seule en zone B1, il est de 36 144 €.
| Composition du foyer | Zone A bis | Zone A | Zone B1 | Zones B2 et C |
|---|---|---|---|---|
| Personne seule | 44 344 € | 44 344 € | 36 144 € | 32 530 € |
| Couple | 66 276 € | 66 276 € | 48 268 € | 43 439 € |
| Personne seule ou couple avec une personne à charge | 86 878 € | 79 666 € | 58 043 € | 52 239 € |
| Personne seule ou couple avec deux personnes à charge | 103 727 € | 95 427 € | 70 073 € | 63 066 € |
| Personne seule ou couple avec trois personnes à charge | 123 415 € | 112 968 € | 82 432 € | 74 189 € |
| Personne seule ou couple avec quatre personnes à charge | 138 874 € | 127 122 € | 92 900 € | 83 611 € |
| Majoration par personne à charge à partir de la cinquième | +15 471 € | +14 164 € | +10 364 € | +9 325 € |
Source : barème fiscal 2026. Les lignes relatives aux personnes à charge concernent une personne seule ou un couple avec le nombre de personnes à charge indiqué.
(Selon la classification A bis ou A, la ville peut avoir des seuils variables. Voir la liste des communes comprises dans les zones A bis, A, B1 et B2 et C : Zonage ABC : vérifier la zone du logement)
4. Respect des délais et des engagements de location
- Le bien doit être loué dans les 12 mois suivant l’achèvement des travaux ou l’acquisition si elle est postérieure.
- Le non-respect des engagements de location entraîne la perte du bénéfice des avantages fiscaux.
Important : Le zonage ABC détermine les plafonds de loyers et de ressources à appliquer. Par exemple, une ville éligible en zone B1 appliquera les plafonds correspondants à cette zone.
Nos conseils pour optimiser votre investissement Denormandie
- Faites un bilan fiscal personnalisé
Évaluez votre impôt sur le revenu pour déterminer le montant optimal à défiscaliser et choisir la durée locative la plus adaptée (6, 9, ou 12 ans). - Sélectionnez un bien et un opérateur fiable
La qualité de la rénovation (normes RGE, performance énergétique) et l’emplacement (demande locative, dynamisme économique) sont déterminants pour la réussite de votre projet. - Étudiez la cohérence du budget travaux
Assurez-vous que le budget global (foncier + travaux) reste cohérent par rapport au potentiel locatif et à la valeur de marché du bien. - Respectez les conditions de mise en location
Le logement doit être loué nu à usage de résidence principale. Veillez à appliquer les plafonds de loyers et de ressources, et à mettre le bien en location dans les délais. - Réalisez une simulation
Un simulateur vous permet d’anticiper les économies d’impôt, la rentabilité nette et la trésorerie. L’accompagnement d’un expert reste conseillé pour sécuriser l’opération.
Découvrez nos biens éligibles à la loi Denormandie
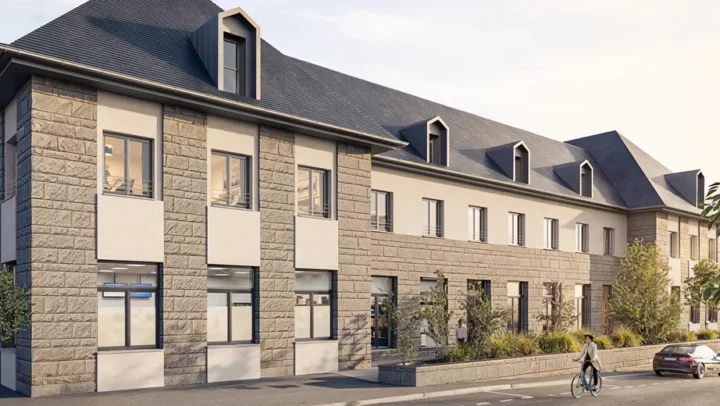
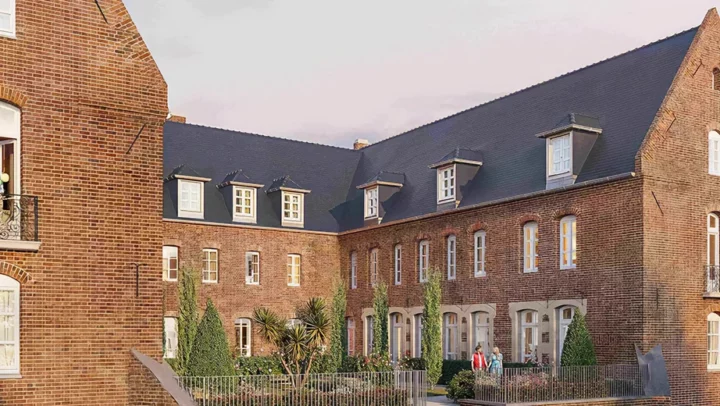
- Notre catalogue de biens immobiliers éligibles à la Loi Denormandie : Des immeubles soigneusement sélectionnés pour leur qualité architecturale, leur emplacement et leur potentiel locatif.
Avantages et inconvénients de la Loi Denormandie
1. Les plus
- Réduction d’impôt allant jusqu’à 21 %.
- Un engagement initial de six ou neuf ans, avec des prorogations possibles jusqu’à douze ans selon votre projet.
- Un accès à l’ancien : Vous avez accès à des biens en cœurs de villes attractifs où l’immobilier neuf est parfois rare et souvent plus cher.
- Une réduction répartie dans le temps : une fraction annuelle à intégrer à votre simulation de trésorerie.
2. Les points de vigilance
- Villes éligibles : Toutes les communes éligibles ne présentent pas la même attractivité locative.
- Plafonds de loyers et de ressources : Peuvent limiter la rentabilité dans certaines zones.
- Budget travaux : vérifier la cohérence économique du projet (coût des rénovations, rentabilité, demande locative locale).
- Pas de report de la réduction d’impôt : Toute partie non utilisée est perdue.
Un dispositif au service de la revitalisation et de la défiscalisation
La Loi Denormandie s’avère particulièrement incitative, avec un taux de réduction pouvant aller jusqu’à 21 %, pour les investisseurs souhaitant réduire leur impôt tout en réhabilitant des logements anciens dans des centres-villes dégradés. Son succès repose sur :
- La qualité de la rénovation (travaux représentatifs, amélioration énergétique).
- Le respect des plafonds de loyer et de ressources.
- Un choix d’emplacement judicieux, assorti d’un accompagnement professionnel pour fiabiliser le projet.
Notre valeur ajoutée : Nous vous proposons directement des biens éligibles et une simulation Denormandie pour évaluer la faisabilité et la rentabilité de votre investissement.
En investissant sous le dispositif Denormandie, vous participez à la redynamisation de zones urbaines, tout en optimisant votre fiscalité et en construisant un patrimoine pérenne. N’hésitez pas à nous contacter pour étudier votre projet et bâtir une stratégie d’investissement qui vous correspond !
Références :
1. CGI, article 199 novovicies : champ du dispositif, conditions et durée — Consulter la source officielle.
2. Service Public, Denormandie : synthèse des conditions et échéance 2027 — Consulter la source officielle.
3. BOFiP, travaux et performance énergétique, paragraphes techniques — Consulter la source officielle.
4. BOFiP, calcul et imputation de la réduction — Consulter la source officielle.
5. BOFiP, barème des plafonds 2026 — Consulter la source officielle.
6. Impots.gouv.fr, charges et déficits de la location nue — Consulter la source officielle.
Nous rencontrer
Le dispositif Denormandie vous intéresse ? Nos experts en défiscalisation immobilière vous accompagnent, où que vous soyez.
Nous sommes à votre écoute pour vous fournir toutes les informations nécessaires et vous conseiller pour bâtir un plan d’investissement sur mesure.
Vous préférez nous rencontrer en personne ?
Du lundi au samedi sur rendez-vous
prendre rendez-vous
Explorez nos articles sur le dispositif Denormandie
Exemples chiffrés Denormandie : calcul de la réduction d’impôt, taux 12 %, 18 %, 21 %, plafond 300 000 €, travaux 25 %, avis et points de vigilance.
FAQ loi Denormandie 2026 : conditions, travaux 25 %, taux 12 %, 18 %, 21 %, plafonds, loyers, ressources, déclaration et simulation.
Découvrez les villes Denormandie à étudier, six profils comparés avec l’Insee et les critères pour choisir votre quartier, vos travaux et votre loyer.
Exemples chiffrés Denormandie outre-mer : taux 23 %, 29 %, 32 %, calcul de la réduction d’impôt, plafonds, avis et points de vigilance.
FAQ Denormandie outre-mer 2026 : taux 23 %, 29 %, 32 %, plafonds de loyers, ressources, travaux, territoires, déclaration, simulation et risques.
Engagement locatif Denormandie : comparez 6, 9 et 12 ans, taux 12 %, 18 %, 21 %, prolongation, déclaration, revente et risques fiscaux.
