


Loi Girardin IS 2026 : tout savoir sur le dispositif Girardin IS
Questions fréquentes sur le dispositif Girardin IS
Réduire l’impôt sur les sociétés tout en constituant un patrimoine immobilier : le Girardin IS permet de déduire un investissement locatif neuf éligible du résultat imposable de l’entreprise. Découvrez les conditions, le calcul de l’avantage fiscal et les engagements à connaître pour préparer votre projet dans les DROM.


Mis à jour le 11 septembre 2026
Par Karine Malatier
6 minutes
Partager
Sommaire
Un investissement en Girardin IS immobilier associe l’acquisition d’un logement neuf, des revenus locatifs et une économie d’impôt pour la société. Pour choisir une opération adaptée, il faut rapprocher le bénéfice imposable de l’entreprise, son budget et les perspectives de location du logement.
Cette FAQ répond aux questions concrètes des dirigeants : quelle société peut investir, comment calculer l’économie d’IS, où acheter et quelles règles suivre pendant la location ? Pour découvrir les avantages et les programmes proposés, consultez également notre page dédiée au Girardin IS.
À retenir – Girardin IS 2026
- Une déduction du résultat imposable de la société, qui réduit son IS.
- Un logement neuf ou en VEFA dans les DROM, destiné à la location nue.
- Une base plafonnée à 3 295 € HT/m² en 2026 pour les logements concernés.
- Au moins cinq ans de location à titre de résidence principale, avec des plafonds de loyers et de ressources.
- Un dispositif ouvert jusqu’au 31 décembre 2029, selon la date du fait générateur applicable à l’opération.
Votre société souhaite investir dans l’immobilier neuf outre-mer ?
K&P Finance vous accompagne pour comparer les programmes et mesurer l’intérêt du Girardin IS selon votre bénéfice imposable et votre budget.
Découvrez nos programmes éligibles au Girardin IS
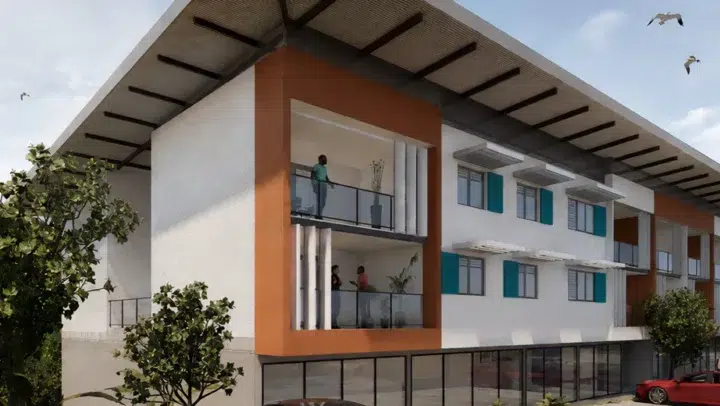
FAQ – Loi Girardin IS 2026
Qu’est-ce que la loi Girardin IS immobilier ?
Le Girardin IS, aussi appelé « Girardin société », permet à une entreprise soumise à l’IS de déduire de son résultat imposable le montant éligible d’un investissement immobilier neuf dans les DROM. La société devient propriétaire d’un logement qu’elle met en location, tout en réduisant son impôt selon la déduction effectivement utilisée.[1]
Le dispositif s’applique aux opérations dont le fait générateur intervient au plus tard le 31 décembre 2029. Pour une VEFA, le calendrier des fondations doit notamment être vérifié.
Quel est le taux de l’avantage fiscal Girardin IS en 2026 ?
L’économie d’impôt dépend du taux d’IS applicable au bénéfice effacé par la déduction. Le taux normal est de 25 %. Certaines PME bénéficient du taux réduit de 15 % sur les premiers 42 500 € de bénéfice, sous conditions de chiffre d’affaires et de capital.[2]
Par exemple, une déduction de 100 000 € qui s’impute entièrement sur un bénéfice taxé à 25 % permet d’économiser 25 000 € d’IS. Si elle couvre des bénéfices soumis à des taux différents, le calcul tient compte de chaque tranche.
Qui peut bénéficier d’une défiscalisation en loi Girardin IS ?
Le dispositif concerne les entreprises soumises à l’IS français, de plein droit ou sur option. Pour l’investissement dans les DROM, le chiffre d’affaires doit être inférieur à 20 millions d’euros, apprécié selon les règles légales au titre du dernier exercice clos. Les entreprises liées doivent être prises en compte dans cette appréciation.
L’éligibilité dépend aussi du logement, du mode de détention et du respect des engagements locatifs. Une simulation permet ensuite de rapprocher l’investissement du bénéfice imposable disponible.
Comment se calcule la défiscalisation en loi Girardin IS en 2026 ?
La déduction repose sur le prix de revient éligible du logement, après retrait des taxes, des commissions d’acquisition et des aides publiques, dans la limite de 3 295 € HT par m² en 2026. Ce plafond est identique à celui de 2025.[3]
La société soustrait cette base de son résultat imposable, puis calcule l’IS sur le résultat restant. Pour un immeuble à construire, la déduction intervient en principe sur l’exercice d’achèvement des fondations ; l’immeuble doit ensuite être achevé dans les deux ans. Un éventuel déficit relève des règles de report applicables aux sociétés.
Peut-on investir en Girardin IS par l’intermédiaire d’une SCI ?
Oui, sous réserve du régime fiscal et de la détention de la SCI. Une SCI soumise à l’IS peut investir elle-même. Une SCI relevant de l’article 8 du CGI et détenue directement par des entreprises soumises à l’IS peut également permettre à ces associés de pratiquer la déduction à proportion de leurs droits, sous les conditions prévues par les textes.
La société à l’IS qui bénéficie de cette déduction doit détenir directement ses parts dans la société qui réalise l’investissement. Le montage et les engagements de conservation sont à examiner avant l’acquisition.
Peut-on louer son logement à un membre de sa famille et bénéficier du Girardin IS ?
Une location à un proche du dirigeant doit être examinée avec les mêmes exigences qu’une autre location : un bail réel, un loyer effectivement payé, une occupation à titre de résidence principale et le respect des plafonds de loyers et de ressources. Le lien familial ne dispense d’aucune de ces conditions.
Avant de retenir ce locataire, faites vérifier sa situation et les conditions du bail, notamment lorsqu’il est également associé ou dirigeant de la société.
Quelles sont les zones concernées pour un investissement en Girardin IS ?
Pour une nouvelle opération relevant de la déduction présentée ici, les logements se situent en Guadeloupe, Guyane, Martinique, à La Réunion ou à Mayotte.
Dans les autres collectivités concernées, notamment en Polynésie française, en Nouvelle-Calédonie ou à Saint-Martin, les nouvelles opérations relèvent depuis 2022 d’un mécanisme distinct de réduction d’IS, avec ses propres conditions. Des dispositions transitoires subsistent pour certaines opérations anciennes.[4]
Quand faut-il mettre le bien en location pour bénéficier du Girardin IS ?
Le locataire doit entrer dans le logement dans les douze mois de son achèvement, ou de son acquisition si celle-ci est postérieure. Le logement est ensuite loué nu pendant au moins cinq ans, à titre de résidence principale, dans les limites de loyers et de ressources applicables.
Après l’engagement de location, que se passe-t-il ?
Une fois l’engagement de cinq ans de location intégralement respecté, la société peut envisager de poursuivre la location ou de revendre le logement. Il faut également vérifier les engagements attachés au montage ou à un éventuel agrément.
Le bail en cours et la fiscalité de la vente continuent de s’appliquer. Le choix de conserver ou de céder le bien dépend donc aussi de sa rentabilité et du projet de la société.
Que se passe-t-il si le locataire donne son congé ?
La société doit organiser rapidement la relocation et conserver les preuves de ses démarches : mandat de location, annonces et candidatures examinées. Le nouveau locataire doit respecter les conditions de ressources et utiliser le logement comme résidence principale.
Une recherche active ne garantit pas à elle seule le maintien de l’avantage fiscal en cas de vacance prolongée : la situation doit être appréciée au regard de l’engagement de location. Les justificatifs du nouveau bail et du locataire doivent également être transmis dans les conditions prévues.
Est-il possible d’effectuer plusieurs investissements en loi Girardin IS ?
Oui. Une société peut acquérir plusieurs logements éligibles. Chaque opération doit respecter les conditions du dispositif, et l’ensemble doit rester cohérent avec son bénéfice imposable et sa capacité de financement.
Il faut aussi vérifier si un agrément fiscal préalable est requis selon le montant du programme et le mode d’investissement. Les règles d’agrément sont distinctes du plafonnement de la base déductible par mètre carré.
Préparer votre investissement immobilier en Girardin IS
Le Girardin IS peut permettre à votre société de transformer une partie de son effort fiscal en patrimoine immobilier. L’intérêt du projet se mesure à partir de l’économie d’IS, du financement, des loyers attendus et de la qualité du logement.
K&P Finance vous accompagne dans la sélection de programmes neufs outre-mer et la comparaison des opérations adaptées aux objectifs de votre entreprise.
Vous souhaitez comparer des programmes Girardin IS ?
Échangeons sur votre budget, votre calendrier d’investissement et le type de logement recherché.
À lire aussi
Références :
1. CGI, article 217 undecies – Déduction Girardin IS, entreprises éligibles, détention, location et agrément.
2. Service Public Entreprendre – Impôt sur les sociétés – Taux normal et taux réduit.
3. BOFiP – Plafond d’investissement 2026, § 130.
4. BOFiP – Calendrier et périmètre territorial, § 3 à 10.
Dispositif lié à cette publication :
Articles qui pourraient vous intéresser
CIOP ou Girardin IS : comparez crédit d’impôt, déduction fiscale, trésorerie, conditions et avantages pour une société qui investit outre-mer.
Investir via une SCI ou une société immobilière : IR, IS, transmission, fiscalité, CIOP, Girardin IS, plus-value, IFI et limites à connaître.
Investissements concernés par le dispositif Girardin IS La loi Girardin IS ou Girardin Société s’applique sur les acquisitions de logements neufs ou …
Comment déclarer un investissement Denormandie ? Formulaires 2044-EB, 2042-RICI, revenus fonciers, justificatifs, calendrier et erreurs à éviter.
FAQ loi Denormandie 2026 : conditions, travaux 25 %, taux 12 %, 18 %, 21 %, plafonds, loyers, ressources, déclaration et simulation.
