

Fiscalité immobilière à Maurice en 2026 : le guide pour les investisseurs français
Barème des revenus, convention fiscale, IFI et résidence : les règles à examiner avant d’acheter ou de s’installer à Maurice.
Un investissement immobilier à l’île Maurice peut associer projet de résidence et diversification patrimoniale. Pour un investisseur français, l’étude fiscale doit distinguer les revenus locatifs, la revente, la détention du patrimoine et la résidence fiscale. Les règles mauriciennes et la convention France–Maurice doivent être examinées ensemble, selon le bien acquis et la situation de son propriétaire.


Mis à jour le 21 septembre 2026
Par Karine Malatier
12 minutes
Partager
Sommaire
- Quel impôt sur les revenus d’un particulier à Maurice ?
- Convention fiscale entre la France et Maurice
- Imposition des revenus locatifs et des plus-values immobilières
- Un bien à Maurice entre-t-il dans l’IFI français ?
- Quels régimes permettent l’acquisition par un étranger ?
- Statut de résident fiscal mauricien : conditions et effets
- Régime des retraites françaises à Maurice
- Sécurité juridique et garanties contractuelles
- Choisir le mode de détention du bien
- Deux projets, deux analyses différentes
- Préparer l’acquisition et la revente
- Découvrez nos programmes immobiliers à Maurice
- FAQ – Fiscalité immobilière à Maurice
Un projet immobilier à Maurice peut répondre à une recherche de revenus, à un usage personnel ou à une installation sur l’île. Sa fiscalité dépend de ces choix et de votre résidence fiscale. Notre page consacrée à l’investissement à Maurice pour les non-résidents présente les possibilités d’acquisition ; ce guide détaille les questions fiscales à examiner.
Les quatre distinctions à retenir
- Le barème des particuliers diffère de l’impôt sur les sociétés.
- Le permis de résidence ne détermine pas, à lui seul, le domicile fiscal.
- La fiscalité des loyers, celle du patrimoine et celle de la cession s’analysent séparément.
- La convention peut éviter une double imposition tout en maintenant des obligations déclaratives.
Quel impôt sur les revenus d’un particulier à Maurice ?
Depuis le 1er juillet 2025, la MRA publie le barème de base suivant pour le revenu annuel imposable des personnes physiques.4 La base est déterminée après application des règles de calcul du revenu imposable ; elle ne correspond pas nécessairement au total des loyers encaissés.
| Fraction du revenu imposable annuel | Taux de la tranche |
|---|---|
| Jusqu’à 500 000 MUR | 0 % |
| De 500 000 à 1 000 000 MUR | 10 % |
| Au-delà de 1 000 000 MUR | 20 % |
Exemple de calcul du barème
Avec une base imposable hypothétique de 1 200 000 MUR, le calcul donne 0 MUR sur la première tranche, 50 000 MUR sur la deuxième et 40 000 MUR sur les 200 000 MUR restants : soit 90 000 MUR, ou 7,5 % de cette base. Cet exemple illustre le barème seul, sans crédit d’impôt ni autre prélèvement. Il ne constitue pas le calcul fiscal d’un investissement déterminé.
Une contribution supplémentaire pour certains hauts revenus
La Fair Share Contribution peut s’ajouter à l’impôt. Pour les années de revenus allant du 1er juillet 2025 au 30 juin 2028, la MRA prévoit un seuil de 12 millions de roupies et un prélèvement de 15 % sur la fraction de l’assiette concernée dépassant ce seuil. Les revenus retenus pour le seuil et l’assiette obéissent à des définitions propres, incluant notamment certains dividendes.6
Et pour une société mauricienne ?
La MRA indique un taux général d’impôt sur les sociétés de 15 %, avec des régimes et contributions qui peuvent dépendre de l’activité et de la situation de l’entreprise.7 Ce taux n’est ni celui du particulier ni nécessairement le coût fiscal total pour un associé français : il faut également examiner les distributions, les conventions et les obligations de la structure.
Convention fiscale entre la France et Maurice
La convention répartit les droits d’imposer et prévoit les modalités d’élimination des doubles impositions. Pour un bien situé à Maurice, les articles 6, 13, 23 et 24 doivent être lus ensemble selon qu’il s’agit de revenus, d’une cession ou de patrimoine.1
- Revenus immobiliers : l’article 6 attribue un droit d’imposer à l’État où se trouve l’immeuble. Pour des loyers immobiliers ordinaires de source mauricienne perçus directement par un résident de France, l’article 24 prévoit une exonération d’impôt français avec prise en compte pour le taux applicable aux autres revenus.
- Cession : l’article 13 répartit le droit d’imposer les gains. Il ne crée pas, à lui seul, une exonération de toutes les taxes et de tous les frais liés à la vente.
- Patrimoine : l’article 23 traite de la fortune immobilière. Il ne doit pas être résumé par une formule d’imposition « uniquement dans le pays du bien » applicable indistinctement à toutes les situations.
Pour l’IFI français, aucune exonération ne doit être déduite du seul fait que le bien se trouve à Maurice. L’analyse dépend de la résidence fiscale, du mode de détention, du droit français et de la convention. Les revenus exonérés en France peuvent par ailleurs rester à déclarer pour le calcul du taux effectif ; une exonération ne signifie pas une absence de formalités.
Imposition des revenus locatifs et des plus-values immobilières
Les loyers d’un bien situé à Maurice relèvent des règles locales de détermination du revenu imposable. Pour un particulier, il faut appliquer le barème en vigueur à la base imposable et tenir compte des dépenses admises, du statut de résidence et de l’ensemble des revenus concernés. Un taux forfaitaire de 15 % sur les loyers ne constitue pas une simulation valable.45
Pour un résident fiscal français détenant directement le bien, les obligations françaises doivent être examinées en parallèle, notamment la déclaration des revenus étrangers et leur prise en compte pour le taux effectif selon la convention.1
À la revente, distinguez le traitement du gain, les éventuels prélèvements sur la transaction et les frais de cession. La qualification de l’opération, le mode de détention et la résidence du vendeur sont déterminants. Le produit net de vente doit être calculé à partir d’un décompte actualisé ; il ne faut pas retenir une absence générale de fiscalité ou de frais sur toute cession.
Un bien à Maurice entre-t-il dans l’IFI français ?
En droit interne français, un résident fiscal de France est en principe imposable sur son patrimoine immobilier situé en France et à l’étranger, alors qu’un non-résident relève principalement de l’immobilier français. Des exceptions existent, notamment pour certains nouveaux résidents, et les conventions doivent être prises en compte.8
Pour Maurice, l’article 23 de la convention ne doit pas être transformé en une exonération générale des biens mauriciens. Avant toute déclaration, il faut rapprocher le mode de détention, la résidence du foyer et les dispositions applicables. Un achat à Maurice sans changement de résidence fiscale ne constitue donc pas, à lui seul, une méthode pour sortir un patrimoine de l’IFI.
Notre article sur les leviers de réduction de l’IFI distingue la base taxable, les dettes admises et les réductions d’impôt.
Quels régimes permettent l’acquisition par un étranger ?
Les régimes de l’EDB organisent l’accès à différents types de biens. Leur choix dépend du projet, des autorisations et de l’usage souhaité.
Property Development Scheme (PDS)
Le PDS permet l’acquisition de biens au sein de projets agréés, sous les conditions du régime. Le montant de 375 000 USD concerne l’accès au permis de résidence lié à l’investissement éligible ; il ne doit pas être présenté comme un prix minimum universel pour tout achat PDS. L’EDB précise les conditions d’obtention du permis et son lien avec la détention du bien.2
Le notaire doit établir le décompte des droits et frais applicables à l’opération et à sa date de signature. La revente et l’exploitation locative doivent également respecter les conditions du régime, du contrat et les autorisations nécessaires. Le seul agrément du programme ne vaut pas autorisation générale de toute activité de location.
Régime R+2 (appartements)
Le régime concerne les appartements d’immeubles comprenant au moins deux étages au-dessus du rez-de-chaussée. La documentation de l’EDB indique un prix d’acquisition d’au moins 6 millions de roupies. L’accès au permis de résidence repose sur des conditions distinctes, avec un seuil de 375 000 USD pour l’investissement éligible.3
L’autorisation d’acquérir et l’obtention du permis doivent être vérifiées pour le dossier concerné. Le permis ne détermine pas, à lui seul, la résidence fiscale de l’acquéreur.
Smart City et investissement hôtelier
Une unité résidentielle dans une Smart City agréée peut être acquise par un non-citoyen ; l’EDB indique un investissement minimum de 375 000 USD pour l’éligibilité au permis de résidence.9
Le régime IHS concerne des unités hôtelières exploitées dans un cadre contractuel. La documentation officielle prévoit une occupation personnelle limitée à 45 jours sur douze mois et mentionne également une éligibilité au permis à partir de 375 000 USD. Il faut donc distinguer cet investissement d’un logement dont on disposerait librement toute l’année.10
Ces seuils ne remplacent pas l’étude du programme et de l’acquéreur. Le prix en devises, les frais bancaires, les droits et les charges de fonctionnement doivent être intégrés au financement.
Statut de résident fiscal mauricien : conditions et effets
Le permis de résidence et la résidence fiscale répondent à des règles différentes. Le permis autorise le séjour selon ses conditions ; il ne transfère pas automatiquement le domicile fiscal de son titulaire.
La MRA retient notamment une présence d’au moins 183 jours pendant l’année de revenus parmi les critères de résidence. D’autres critères existent, et une personne peut également remplir les critères internes de résidence de la France. Dans ce cas, les règles de départage de l’article 4 de la convention doivent être appliquées, en examinant notamment le foyer permanent et le centre des intérêts vitaux.51
Un projet d’installation doit donc être étudié à partir des faits : logement occupé, vie familiale, activité professionnelle et intérêts économiques. Ses conséquences sur les déclarations, les revenus de source française et la détention du patrimoine s’apprécient séparément.
Régime des retraites françaises à Maurice
La convention ne permet pas de classer toutes les retraites des anciens salariés du secteur privé dans une catégorie imposable uniquement à Maurice. Il faut qualifier chaque pension et identifier l’organisme qui la verse.1
- Pensions relevant de la législation française de sécurité sociale : l’article 18, paragraphe 2, prévoit leur imposition en France.
- Autres pensions liées à un emploi antérieur : le principe de l’article 18, paragraphe 1, renvoie à l’État de résidence, sous les réserves prévues par la convention, notamment l’assujettissement du revenu dans cet État.
- Pensions publiques : elles relèvent des dispositions particulières de l’article 19, avec une règle spécifique lorsque le bénéficiaire réside dans l’autre État et en possède la nationalité.
Le calcul du revenu disponible à la retraite doit aussi examiner les prélèvements sociaux et la couverture maladie selon la situation de l’assuré. L’acquisition d’un logement à Maurice ne permet pas de conclure à une suppression automatique de tous les prélèvements français.
Sécurité juridique et garanties contractuelles
Pour un achat sur plan, faites identifier dans les actes les garanties effectivement fournies, leur bénéficiaire, leur durée et leurs conditions de mise en œuvre. Vérifiez également le calendrier des appels de fonds, les engagements de livraison et les recours prévus en cas de retard ou de défaut.
L’analyse doit porter sur les documents du programme et le droit applicable à l’opération. Les durées et mécanismes connus pour un achat en France ne doivent pas être transposés automatiquement à un contrat mauricien.
Choisir le mode de détention du bien
Un achat en direct et un achat par société peuvent produire des conséquences différentes pour l’exploitation, les déclarations, la revente et la transmission. Une société locale n’apporte pas, à elle seule, une économie d’impôt au propriétaire français.
Le mode de détention doit être comparé à votre situation familiale et à vos objectifs de revenus ou de transmission. L’étude associe les règles mauriciennes et françaises, avec le notaire et le conseil fiscal concernés.
Deux projets, deux analyses différentes
| Projet | Questions prioritaires | Documents utiles |
|---|---|---|
| Acheter pour louer en restant résident de France | Revenu net local, déclarations françaises, taux effectif, IFI et change | Contrat de gestion, budget de charges, prévision locative, actes et justificatifs fiscaux |
| Acheter pour s’installer à Maurice | Permis, résidence fiscale réelle, pensions, revenus conservés en France et couverture maladie | Dossier de résidence, ventilation des pensions, situation familiale et inventaire du patrimoine |
Un logement agréable pour un séjour personnel ne correspond pas nécessairement au bien le plus adapté à la location. L’emplacement, la saisonnalité et les frais de gestion doivent être étudiés indépendamment de l’avantage fiscal recherché. Pour comparer les secteurs, consultez notre guide où investir à l’île Maurice.
Préparer l’acquisition et la revente
Avant la réservation, réunissez un budget complet : prix, droits et frais de signature, financement, charges de copropriété, assurance, entretien et gestion. Demandez un décompte correspondant à la date et au régime de votre opération. Des taux historiques annoncés dans une brochure peuvent ne plus décrire le coût de l’acte à venir.
La même méthode s’applique à la revente. Le montant disponible dépend du prix effectivement obtenu, du solde du crédit, du change, des frais et du traitement fiscal de la cession. Une hypothèse de revalorisation n’a de sens que si elle reste séparée du scénario central d’exploitation.
Découvrez nos programmes immobiliers à Maurice
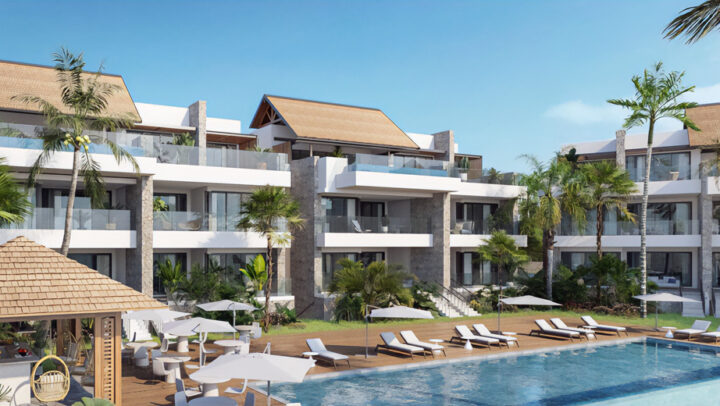
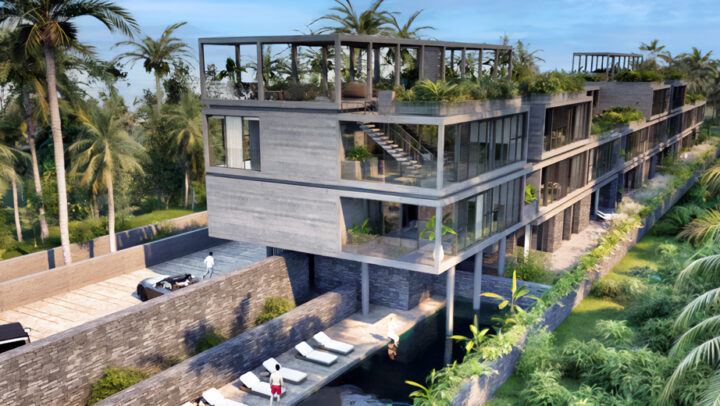
K&P Finance vous accompagne dans la sélection d’un programme et l’étude de votre projet, en coordination avec les professionnels du financement, du droit et de la fiscalité concernés.
FAQ – Fiscalité immobilière à Maurice
Peut-on acheter en R+2 avec un budget de 6 millions de roupies ?
La documentation de l’EDB indique ce seuil pour l’acquisition d’un appartement éligible en R+2. Il faut vérifier le programme et l’autorisation applicable. L’accès au permis de résidence répond à des conditions distinctes, notamment un investissement éligible atteignant 375 000 USD.
Comment calculer le montant disponible après la revente ?
Il faut déduire du prix de vente les frais, les prélèvements applicables et le capital restant dû éventuel. Le traitement du gain doit être étudié selon la nature de l’opération et la situation du vendeur. Une exonération concernant un impôt précis ne signifie pas une cession sans aucun coût fiscal.
Les loyers sont-ils encore imposés à un taux unique de 15 % ?
Non pour le barème général des particuliers. Depuis le 1er juillet 2025, la MRA présente trois tranches de base : 0 %, 10 % et 20 %. Le calcul porte sur le revenu imposable et doit tenir compte de la situation du contribuable et des autres règles applicables.
Toutes les pensions françaises sont-elles imposées à Maurice ?
Non. La convention distingue notamment les pensions relevant de la sécurité sociale française, les autres pensions liées à un emploi antérieur et les pensions publiques. Chaque pension doit être qualifiée avant de déterminer son traitement.
Un permis obtenu après un achat PDS rend-il résident fiscal mauricien ?
Non, le permis et la résidence fiscale répondent à des conditions différentes. L’obtention d’un permis lié à un investissement éligible ne suffit pas à écarter la résidence fiscale française. La situation réelle et, si nécessaire, les critères de la convention doivent être examinés.
À retenir pour les investisseurs français
- Budget : intégrer les frais et prélèvements de l’acquisition, de l’exploitation et de la revente.
- Loyers : appliquer les règles du contribuable concerné ; le taux unique de 15 % est obsolète pour le barème général des particuliers.
- Convention : distinguer revenus immobiliers, pensions, cession et patrimoine.
- Résidence : un permis de séjour ne vaut pas transfert automatique du domicile fiscal.
- Projet : rapprocher le choix du bien, son usage et son mode de détention de vos objectifs patrimoniaux.
Références :
1. DGFiP, convention fiscale France–Maurice, notamment articles 4, 6, 13, 18, 19, 23, 24 et 27. — Texte conventionnel.
2. Economic Development Board, acquisition immobilière et Property Development Scheme. — Régimes d’acquisition ; PDS et permis de résidence.
3. Economic Development Board, appartements Ground + 2 : acquisition et permis de résidence. — Régime R+2.
4. Mauritius Revenue Authority, barème général des particuliers applicable à compter du 1er juillet 2025. — Obligation to file a return.
5. Mauritius Revenue Authority, résidence, revenus étrangers et traitement des non-résidents. — Foreign income.
6. Mauritius Revenue Authority, seuil et calcul de la Fair Share Contribution des particuliers. — Fair Share Contribution.
7. Mauritius Revenue Authority, taux général et régimes de l’impôt sur les sociétés. — Corporate Taxation.
8. Service Public, IFI : personnes, biens concernés et domicile fiscal. — Champ de l’IFI.
9. Economic Development Board, acquisition en Smart City et permis. — Smart City Scheme.
10. Economic Development Board, occupation et permis sous le régime hôtelier IHS. — Invest Hotel Scheme.
Dispositifs liés à cette publication :
Articles qui pourraient vous intéresser
Investir via une SCI ou une société immobilière : IR, IS, transmission, fiscalité, CIOP, Girardin IS, plus-value, IFI et limites à connaître.
Exemples chiffrés déficit foncier : calcul, imputation 10 700 €, report 10 ans, intérêts d’emprunt, travaux, simulation et avis K&P Finance.
Cet article vous guide, en 7 points clairs, pour comprendre pourquoi Île Maurice s’impose aujourd’hui auprès des investisseurs français. Vous y trouverez : …
CIOP ou Girardin IS : comparez crédit d’impôt, déduction fiscale, trésorerie, conditions et avantages pour une société qui investit outre-mer.
Déficit foncier ou loi Malraux : comparez les dispositifs 2026, déduction fiscale, réduction d’impôt, travaux, plafonds, cumul et profils.