


Investissement locatif en résidence seniors : fonctionnement, LMNP, bail commercial et risques
Comprendre les revenus attendus, les charges du propriétaire et les conditions de revente pour choisir une résidence services adaptée à votre projet.
L’investissement en résidence services seniors permet d’acquérir un logement destiné à des personnes âgées autonomes et d’en confier l’exploitation à un professionnel. Dans un montage avec bail commercial, les loyers sont versés par l’exploitant et peuvent relever de la fiscalité de la location meublée. L’intérêt du placement repose sur la qualité de l’adresse, l’équilibre du bail, le prix d’achat et les dépenses restant au propriétaire.

Mis à jour le 21 septembre 2026
Par Sophie Bequet
12 minutes
Partager
Sommaire
- Qu’est-ce qu’une résidence services seniors ?
- Comment fonctionne l’investissement avec un exploitant ?
- Quel rendement attendre d’une résidence seniors ?
- Que faut-il lire dans le bail commercial ?
- Quelle fiscalité LMNP pour une résidence seniors en 2026 ?
- Comment choisir la résidence et son gestionnaire ?
- Comment anticiper la revente d’un logement en résidence seniors ?
- À quel profil d’investisseur ce placement peut-il convenir ?
- Découvrez nos résidences seniors pour investir en location meublée
- FAQ – Investir en résidence services seniors
Investir en résidence seniors répond à une recherche de revenus locatifs avec une gestion quotidienne déléguée. Le propriétaire achète un appartement, tandis que l’exploitant accueille les résidents et organise les services. Ce fonctionnement peut convenir à la préparation de la retraite ou à la diversification d’un patrimoine immobilier.
Pour apprécier une offre, rapprochez le rendement annoncé du coût complet de l’acquisition et du contenu du bail. La résidence doit également proposer des logements et des services que les seniors du secteur souhaitent utiliser et peuvent financer.
À retenir avant d’investir en résidence seniors
- La résidence services accueille principalement des personnes autonomes et ne relève pas du même cadre qu’un EHPAD.
- Le bail commercial organise les revenus et les obligations, mais le paiement dépend de la capacité de l’exploitant à les respecter.
- Le rendement doit intégrer les dépenses conservées par le propriétaire, le financement et la fiscalité.
- Le régime fiscal à la revente mérite une étude dès l’achat, notamment pour les exceptions à la prise en compte des amortissements en LMNP.
Qu’est-ce qu’une résidence services seniors ?
Une résidence services seniors regroupe des logements privatifs et des services collectifs : accueil, restauration, animations, entretien ou assistance selon les prestations proposées. Les résidents disposent de leur logement et peuvent bénéficier d’espaces communs favorisant les échanges.
Le public visé recherche un habitat plus pratique, proche des commodités et permettant de conserver son autonomie. La résidence peut accueillir des personnes seules ou des couples. La qualité des accès, l’agencement des appartements, l’ascenseur et les circulations communes participent directement à son intérêt.
Résidence services, résidence autonomie et EHPAD : trois cadres différents
| Type d’hébergement | Public et fonctionnement | Cadre à distinguer |
|---|---|---|
| Résidence services seniors | Logements indépendants avec services, pour des personnes autonomes ou relativement autonomes | Principalement privée ; la résidence n’est pas, en tant que telle, un établissement social ou médico-social |
| Résidence autonomie | Logements avec prestations collectives, souvent à vocation sociale | Établissement médico-social, principalement public ou associatif, autorisé par le conseil départemental |
| EHPAD | Hébergement et accompagnement médicalisé de personnes dépendantes | Établissement médico-social soumis à un régime d’autorisation et à des obligations propres |
Une résidence services seniors n’est donc pas soumise, du seul fait de cette appellation, à un agrément médico-social d’exploitation de quinze ans. Les règles de construction, de sécurité et d’accessibilité restent applicables ; certains services d’aide à domicile relèvent de leurs propres autorisations ou agréments.1 Le fonctionnement de l’investissement en EHPAD fait l’objet d’un guide distinct.
Comment fonctionne l’investissement avec un exploitant ?
Dans le schéma étudié ici, vous achetez un logement meublé puis le donnez à bail commercial à une société exploitante. Celle-ci devient votre locataire. Elle commercialise les séjours ou locations auprès des résidents, assure les services et vous verse le loyer prévu au contrat.
Vous déléguez ainsi la recherche des occupants et une grande partie de l’exploitation quotidienne. Vous restez propriétaire du lot, avec les obligations qui vous reviennent au titre de la copropriété, du bail et de la fiscalité. Toutes les résidences seniors ne sont pas commercialisées selon ce modèle : le mode de gestion doit être identifié avant de comparer les offres.
Le bail peut prévoir un loyer indépendant de l’occupation de votre appartement. Pour autant, le taux de remplissage et les résultats de l’établissement restent importants : ils contribuent à la capacité de l’exploitant à payer les loyers et à poursuivre son activité.
Quel rendement attendre d’une résidence seniors ?
Le rendement dépend du prix d’achat, du loyer contractuel et des charges. Une comparaison utile exige de savoir si le taux présenté est calculé sur le prix du logement seul ou sur le coût complet, et si les montants sont exprimés hors taxes ou toutes taxes comprises.
Le rendement brut rapporte le loyer annuel au coût retenu. Le rendement après dépenses du propriétaire intègre les charges non remboursées et les frais de fonctionnement. Le crédit et l’impôt doivent ensuite être ajoutés pour mesurer la trésorerie réellement disponible.
Exemple : un coût total de 170 000 €
Cet exemple pédagogique retient un prix immobilier et mobilier de 160 000 €, augmenté de 10 000 € de frais d’acquisition et frais annexes. Les montants sont présentés hors TVA définitivement récupérable, en supposant que les conditions de récupération sont remplies. Le financement éventuel du décalage de remboursement de TVA n’est pas intégré.
| Élément | Hypothèse annuelle ou montant |
|---|---|
| Coût total retenu | 170 000 € |
| Loyer annuel contractuel hors TVA | 7 200 € |
| Taxe foncière restant au propriétaire | 650 € |
| Copropriété non récupérable et assurance | 350 € |
| Comptabilité et CFE, selon la situation | 400 € |
| Réserve annuelle d’entretien et de renouvellement | 300 € |
| Revenu après ces dépenses et cette réserve, avant crédit et impôt | 5 500 € |
| Rendement brut sur le coût total | 4,24 % |
| Rendement après les dépenses et la réserve présentées, avant crédit et impôt | 3,24 % |
Le revenu disponible ressort ici à environ 458 € par mois avant financement et fiscalité. Les hypothèses de dépenses doivent être remplacées par celles de la résidence et du bail étudiés. Une somme mise de côté pour l’entretien n’est pas nécessairement une charge fiscalement déductible au moment de sa constitution.
Si le logement est financé à crédit, les échéances et l’assurance diminuent la trésorerie courante. Elles permettent aussi de rembourser le capital emprunté. Il faut donc distinguer revenu locatif, résultat fiscal et effort d’épargne.
Que faut-il lire dans le bail commercial ?
Le bail constitue une pièce centrale de l’investissement. Il précise l’identité de votre locataire, le loyer, les modalités de révision, la durée et la répartition des obligations. La notoriété d’une enseigne ne remplace pas l’analyse de la société qui signe effectivement le contrat.
| Clause | Incidence pour le propriétaire |
|---|---|
| Loyer et indexation | Montant hors taxes, périodicité, indice retenu, éventuel plafonnement et conditions de révision |
| Durée et congé | Durée initiale, engagement ferme réel, facultés de résiliation et échéance de renouvellement |
| Charges et taxes | Inventaire des dépenses, taxe foncière, copropriété, assurances et frais restant au bailleur |
| Travaux et mobilier | Responsabilité de l’entretien, renouvellement des équipements, grosses réparations et mises aux normes |
| Garanties | Nature de la garantie éventuelle, société garante, montant, durée et conditions de mise en œuvre |
| Fin du bail | Conditions de restitution, état des lieux et conséquences du renouvellement ou de sa cessation |
Les grosses réparations ne peuvent pas être transférées librement
Pour les baux auxquels s’applique l’article R145-35 du Code de commerce, les grosses réparations visées à l’article 606 du Code civil et les honoraires correspondants ne peuvent pas être imputés au locataire. La même règle concerne les travaux de vétusté ou de mise en conformité lorsqu’ils relèvent de ces grosses réparations.2
La taxe foncière peut, en revanche, être mise à la charge du preneur si le bail le prévoit dans les conditions légales. Les dépenses d’entretien courant et le mobilier doivent également être répartis précisément. Un rendement annoncé avec « toutes charges payées par l’exploitant » doit être rapproché de ces clauses et de leurs limites.
Quelle fiscalité LMNP pour une résidence seniors en 2026 ?
Les recettes de location meublée sont imposées dans la catégorie des bénéfices industriels et commerciaux. Le statut LMNP ou LMP dépend des recettes de l’ensemble des locations meublées du foyer et des autres revenus pris en compte par la loi ; il n’est pas déterminé par l’appellation de la résidence.3
Le régime réel et les amortissements
Au régime réel, les dépenses éligibles et justifiées peuvent être déduites. Le logement, hors valeur du terrain, et le mobilier peuvent être amortis selon les règles comptables et fiscales. La déduction des amortissements est plafonnée : elle ne peut pas, à elle seule, créer ou aggraver un déficit. L’économie obtenue dépend du dossier et ne constitue pas une exonération forfaitaire des loyers.4
En 2026, le seuil de référence du micro-BIC pour les locations meublées d’habitation est de 83 600 €, selon les règles d’appréciation des recettes de N-1 ou N-2. Ce seuil ne suffit pas à rendre le micro applicable : notamment, lorsque les locations sont soumises à TVA, le régime réel BIC s’impose.54
Notre page sur la location meublée LMNP et LMP présente les conditions des différents régimes et leurs conséquences patrimoniales.
La récupération de TVA dépend du montage
La TVA facturée à l’acquisition peut être récupérable lorsque la location et les conditions de déduction le permettent. Le bail commercial ne suffit pas à lui seul : il faut notamment examiner les prestations de l’exploitant et le régime TVA de la chaîne de location. Les règles distinguent les prestations d’hébergement et les locations résidentielles assorties de services.6
Le plan de financement doit intégrer le montant effectivement payé, la TVA récupérable et le délai de remboursement. Le traitement de cette TVA doit aussi être étudié en cas de changement d’exploitation ou de revente.
Comment choisir la résidence et son gestionnaire ?
L’emplacement doit être pratique pour les résidents. Commerces, transports, services de santé et possibilités de visite des proches sont des critères concrets. Une adresse centrale peut être intéressante, mais l’accessibilité réelle du logement compte davantage qu’une simple distance sur une carte.
Il faut ensuite comparer le coût du logement et des services avec les capacités financières du public local. Des équipements nombreux ne compensent pas un prix de séjour mal adapté ou une qualité de service insuffisante. Les résidences concurrentes et leurs prestations contribuent à cette appréciation.
Pour l’exploitant, l’analyse doit porter sur des données récentes : comptes de la société preneuse à bail, expérience d’exploitation, résultats de l’établissement lorsqu’ils sont disponibles et historique de paiement des loyers. Le taux d’occupation peut compléter l’étude, à condition d’en connaître la période et le périmètre.
Dans une résidence déjà ouverte, l’historique apporte des éléments utiles. Dans le neuf, la qualité du projet, la concurrence et les hypothèses de montée en occupation prennent davantage de place. Un logement adapté, un service apprécié et un loyer soutenable pour l’exploitant contribuent ensemble à la qualité du placement.
Comment anticiper la revente d’un logement en résidence seniors ?
Lors d’une revente avec bail en cours, l’acquéreur examine généralement le loyer, les charges, la durée résiduelle du bail et la situation de l’exploitant. Un investissement immobilier géré se compare donc aussi sur la qualité du revenu transmis au futur propriétaire.
La souplesse d’usage du logement doit être regardée dès l’achat. Sa conception, le règlement de copropriété et les contrats peuvent encadrer une occupation personnelle ou une sortie du mode d’exploitation. La revente peut prendre du temps et son prix n’est pas garanti.
Amortissements LMNP : une exception possible pour certaines résidences
Depuis le 16 février 2025, le calcul de la plus-value immobilière d’un LMNP tient en principe compte des amortissements fiscalement déduits, en diminuant le prix d’acquisition retenu. L’article 150 VB, III du CGI prévoit toutefois des exceptions pour certaines catégories d’établissements et de résidences.7
Sont notamment visées certaines résidences relevant des articles L631-12 ou L631-13 du Code de la construction et de l’habitation, destinées à l’accueil exclusif de personnes âgées de plus de 65 ans, ainsi que certaines résidences disposant des agréments ou autorisations prévus par le texte. L’appellation commerciale « résidence seniors » ne suffit pas à établir cette éligibilité.
Lorsque l’exception s’applique, les amortissements concernés ne minorent pas le prix d’acquisition pour ce calcul. Cela ne signifie pas que toute plus-value est exonérée. La catégorie juridique de la résidence et les justificatifs correspondants doivent être examinés avec le notaire et le conseil fiscal.
À quel profil d’investisseur ce placement peut-il convenir ?
La résidence services seniors peut répondre à une recherche de revenus avec une exploitation déléguée, à condition d’accepter un horizon de détention suffisamment long et la dépendance au contrat commercial. Elle peut également compléter un patrimoine déjà composé de logements loués directement.
Pour préparer la retraite, rapprochez le calendrier du crédit, la durée du bail et le revenu disponible attendu. Pour un achat comptant, comparez le rendement après dépenses avec les autres solutions envisagées, en tenant compte de la liquidité et du montant immobilisé.
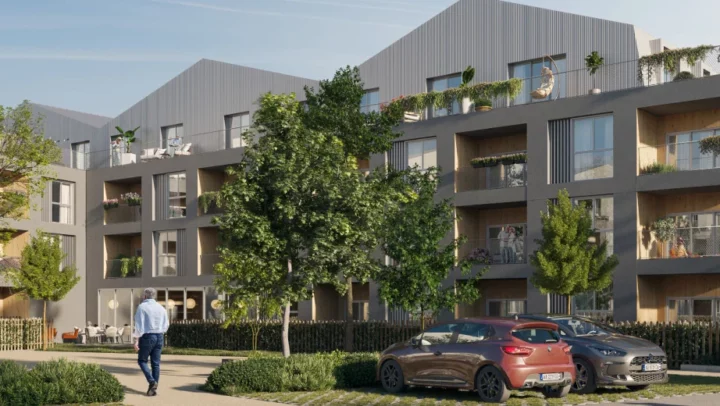
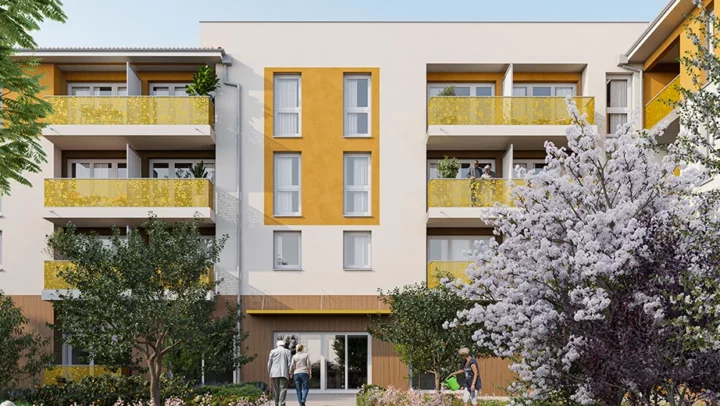
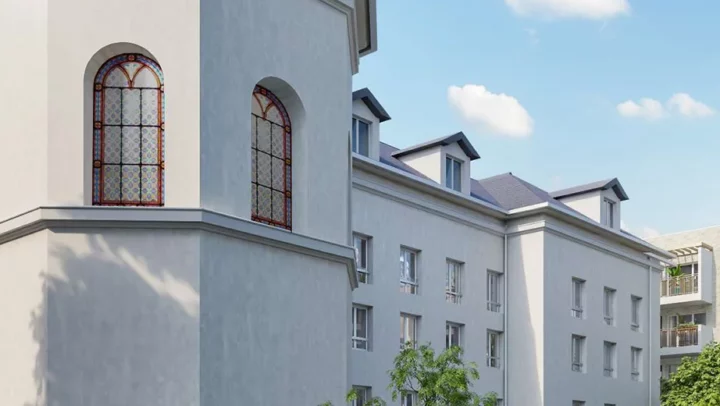
Découvrez nos résidences seniors pour investir en location meublée
K&P Finance vous accompagne dans la sélection de logements en résidence services et dans l’analyse du prix, du bail et de la fiscalité. L’étude permet de rapprocher les caractéristiques de chaque opération de vos objectifs de revenus et de patrimoine.

Vous souhaitez comparer des investissements en résidence seniors ?
Demandez une sélection de programmes et une étude de votre projet intégrant les loyers, les charges, le financement et les conditions de détention.
FAQ – Investir en résidence services seniors
Les loyers d’une résidence seniors sont-ils garantis ?
Le bail prévoit les loyers dus par l’exploitant et peut comporter des garanties particulières. Leur paiement dépend toutefois de sa capacité à respecter ses engagements. Une garantie éventuelle doit être examinée selon son émetteur, sa durée, son montant et ses conditions.
Qui paie les gros travaux dans une résidence seniors ?
Pour les baux soumis à l’article R145-35 du Code de commerce, les grosses réparations de l’article 606 du Code civil ne peuvent pas être imputées au locataire. La répartition des autres travaux, des charges courantes et du renouvellement du mobilier doit être lue dans le bail.
Peut-on récupérer la TVA à l’achat ?
Une récupération peut être possible si la TVA a été facturée et si les conditions de déduction sont réunies. Elle dépend du régime de la location et de l’exploitation. Le financement du décalage de remboursement et les conséquences d’une revente doivent être intégrés à l’étude.
Peut-on habiter personnellement le logement acheté ?
L’achat sous bail commercial donne à l’exploitant les droits prévus par ce bail. Le propriétaire ne dispose donc pas librement du logement pour l’occuper. Un projet d’usage personnel doit être compatible avec les contrats, le fonctionnement de la résidence et les règles applicables.
Les amortissements sont-ils repris dans la plus-value à la revente ?
La règle générale en LMNP prévoit leur prise en compte, mais certaines résidences bénéficient d’une exception prévue à l’article 150 VB du CGI. Il faut vérifier la catégorie juridique et les conditions exactes de la résidence. Une exception sur les amortissements ne constitue pas une exonération générale de plus-value.
À lire aussi
Références :
1. Service public de l’autonomie, différence entre résidence autonomie et résidence services, mise à jour du 30 janvier 2026. — Portail national d’information pour les personnes âgées.
2. Code de commerce, article R145-35 : dépenses qui ne peuvent pas être imputées au locataire commercial. — Légifrance.
3. DGFiP, location meublée et conditions des statuts LMNP et LMP. — Impots.gouv.fr.
4. DGFiP, régimes d’imposition, charges, amortissements et obligation de régime réel en cas de location soumise à TVA. — Les régimes d’imposition.
5. BOFiP, seuils des régimes d’imposition pour 2026 à 2028, mise à jour du 19 août 2026. — BOI-BAREME-000044.
6. BOFiP, locations meublées avec services et location à un exploitant, notamment II et III. — BOI-TVA-CHAMP-10-10-50-20.
7. Code général des impôts, article 150 VB, III : amortissements et exceptions pour certaines résidences. — Légifrance.
Dispositif lié à cette publication :
Articles qui pourraient vous intéresser
Guide complet pour acheter une chambre EHPAD en 2026 : bail commercial, rendement, fiscalité LMNP, TVA, gestionnaire, revente, risques et pièges à éviter.
Bail commercial EHPAD : durée, loyer, indexation, charges, travaux, mobilier, renouvellement, fiscalité LMNP et clauses à vérifier avant d’investir.
Guide 2026 pour acheter une chambre EHPAD d’occasion : bail commercial, rendement, gestionnaire, fiscalité LMNP, TVA, revente, risques et points à vérifier.
Guide complet pour investir en EHPAD : achat de chambre, bail commercial, fiscalité LMNP, rendement, gestionnaire, EHPAD d’occasion, risques et points à vérifier.
Investir via une SCI ou une société immobilière : IR, IS, transmission, fiscalité, CIOP, Girardin IS, plus-value, IFI et limites à connaître.
